I tassi ai tempi del coronavirus...
Nell’ultimo mese l’Euribor ha subito un aumento su alcune scadenze del +100%.
La BCE nell’ultima riunione aveva lasciato invariati i tassi di interesse. Ma nonostante questo il parametro Euribor sta facendo registrare un aumento significativo. L’Euribor 3 mesi, ad esempio, è passato da un -0,49% del 12 marzo a un -0,22% del 9 aprile.
Aumento che comunque lo fa rimanere sempre in territorio negativo.
Ma allora cosa sta succedendo?
Provo a dirvi la mia, dopo essermi confrontato anche con alcuni miei colleghi.
1. In questa fase di emergenza c’è una ricerca sfrenata di liquidità non solo da parte delle aziende ma anche da parte delle banche. Questo significa che questa liquidità è diventata un bene prezioso soprattutto perché le banche hanno meno fiducia tra di loro e sono diventate più selettive.
2. Ricordiamoci anche che da Gennaio 2020 è cambiato il metodo di calcolo dell’Euribor. Non si basa più sulle “telefonate” tra le varie banche nelle quali si comunicavano a quale tasso si scambiavano il denaro nelle varie scadenze settimanali, mensili, trimestrali,… per poi ricavarne un tasso medio. Oggi questo calcolo si basa su scambi effettivi sul mercato. Quindi sarà da un lato più affidabile ma da un altro meno prevedibile.
3. Finchè ci saranno tensioni sul mercato monetario (rendimento titoli, corsa del dollaro,…), e finchè la spasmodica ricerca di liquidità non si allenterà, forse dobbiamo aspettarci che i tassi interbancari possano continuare a salire anche in questo mese di aprile. A meno che la BCE non decida nuovi interventi per favorire questa situazione.
Come sempre ricordiamoci che, nonostante questi aumenti, i tassi dei mutui sono molto favorevoli e quindi ne possiamo approfittare.
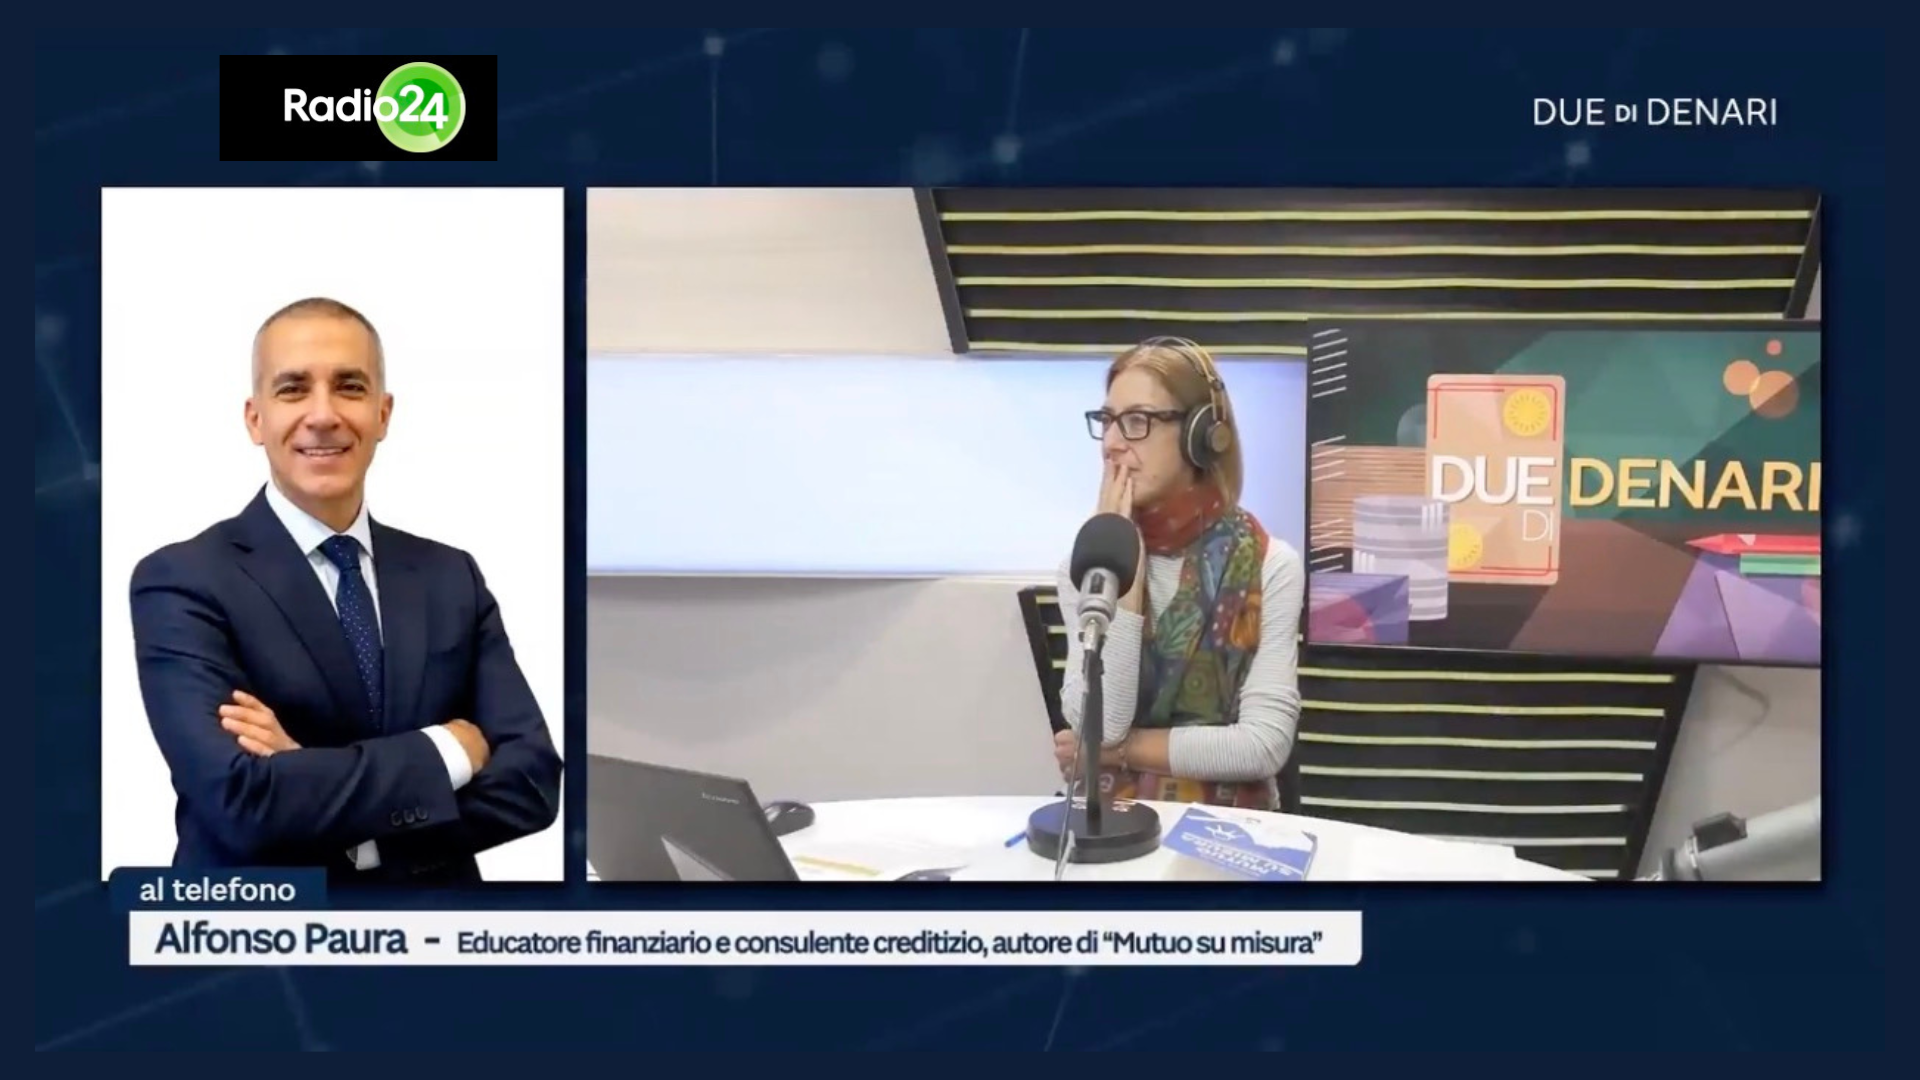
Oggi, venerdì 23 ottobre, ho avuto il piacere di essere ospite di Due di denari , la trasmissione di Radio 24 condotta da Debora Rosciani e Mauro Meazza, dedicata all'economia quotidiana, al risparmio e alle decisioni finanziarie che riguardano da vicino le famiglie. Un'occasione preziosa per riportare l'attenzione su un tema che accompagna da sempre la mia attività professionale: il mutuo non è soltanto un finanziamento, ma una scelta che può influenzare gli equilibri economici di una famiglia per molti anni.
Il 56% dei risparmi degli under 35 è in depositi. Non è paura del rischio: è mancanza di educazione finanziaria. Cosa insegnare e da dove partire.

Prezzi delle case a Bologna 2026 in crescita del 4,95%: cosa conta davvero per chi compra casa. Come calcolare la sostenibilità del mutuo con il F.R.A.S.-Familiy Real Affordability Score
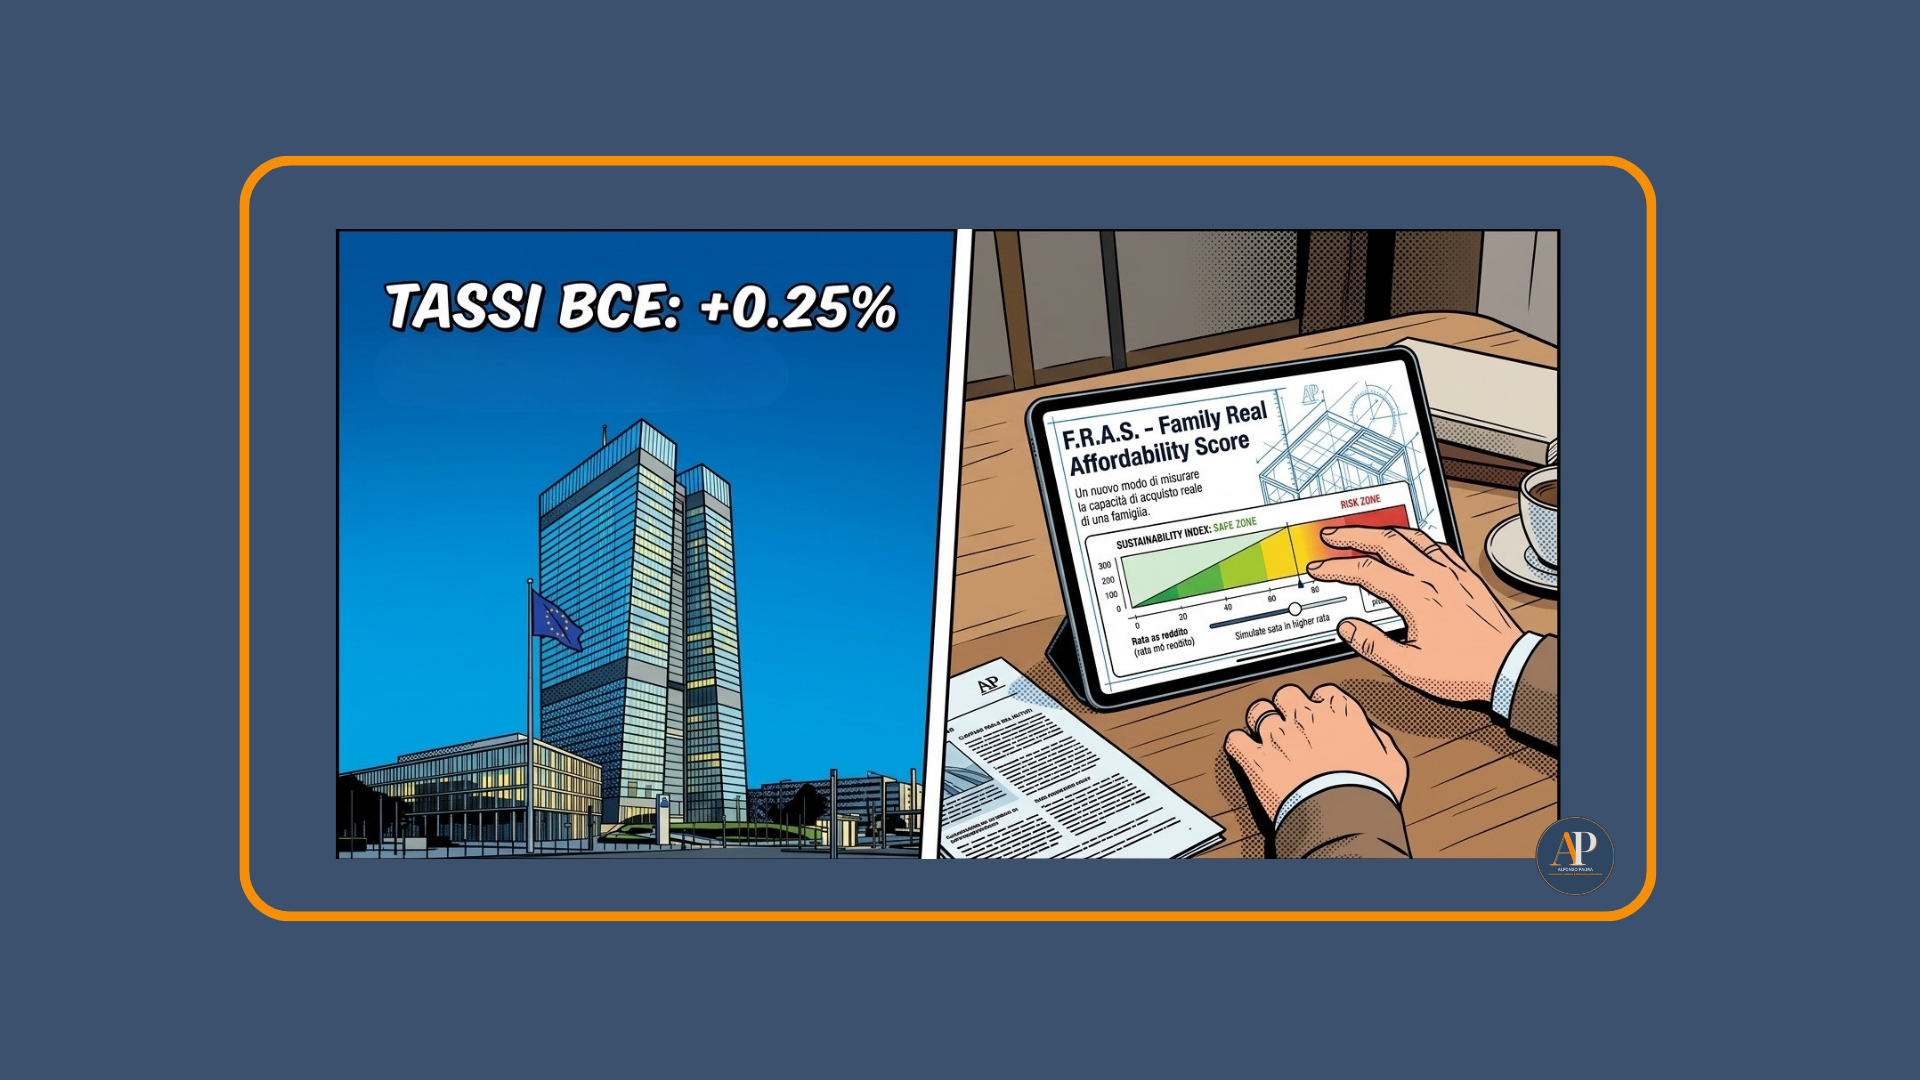
Il 10 settembre 2026 il Consiglio direttivo della BCE ha deciso di alzare di 25 punti base i tre tassi di riferimento. Da martedì 16 settembre il tasso sui depositi sale al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, quello sulle operazioni di rifinanziamento marginale al 2,90%. La motivazione ufficiale è chiara: il conflitto in Medio Oriente continua a generare pressioni sui prezzi, e la BCE prevede un'inflazione che resterà sopra l'obiettivo del 2% ancora per un po' (3,0% quest'anno, 2,5% nel 2027, 2,1% nel 2028). La crescita economica, va detto, regge meglio delle attese (0,9% nel 2026, fino all'1,5% nel 2028). E la Banca centrale ha ribadito che non si vincola a un percorso predefinito: ogni decisione futura dipenderà dai dati, riunione per riunione. Fin qui la notizia. Ora la parte che conta davvero per chi sta valutando un mutuo.