“Dopo aver lavorato una vita pensavo di poter contare su un assegno pensionistico diverso”...!!!
Eh già… Questo è quello che mi ha detto stamattina una persona.
Era molto deluso!! Era convinto di poter contare su una cifra molto più alta.
E tu?
Te lo sei mai chiesto QUANTO avrai di pensione??
Noi tutti dobbiamo prendere atto che la coperta della pensione pubblica sarà sempre più stretta.
E’ palese che al nostro “buen retiro” dobbiamo pensarci da soli.
Al di là del solito ‘quizzone’ (Fornero si – no, Quota 100, vado in pensione prima o dopo,…), tutti siamo coinvolti dalla necessità di integrare la nostra pensione pubblica con una pensione complementare
Ci sono tanti fattori che, nonostante i contributi elevati versati (vedi il 33% per i dipendenti), porteranno i futuri assegni pensionistici ad essere molto bassi rispetto all’ultimo reddito.
- il problema dell’invecchiamento: ogni 100 giovani ci sono 168 over 65. Di questo passo nel prossimo futuro l’Italia sarà “dominata dai capelli grigi” a cui naturalmente bisognerà pagare la pensione;
- poche nascite: nel 2017 i nati sono scesi sotto quota 500mila, (a 458.151 unità per essere precisi): quindi crolla il meccanismo di quel sistema previdenziale nel quale tanti giovani che lavoravano potevano privarsi di un po’ di contributi e permettere una vita molto agiata a quelle persone che erano in là con l’età;
- il lavoro femminile non è valorizzato: questo ci ritorna in termini di scarsa contribuzione alla crescita del paese;
- sopra i 50 anni non si valorizza l’esperienza delle persone: significa che a 50/55 anni sei obsoleto e fino a 69/70 anni non riesci ad andare in pensione;
- una volta si andava in pensione a 63 anni, la vita media era 73, quindi tutto sommato con la liquidazione si “faceva un atterraggio morbido sul futuro da pensionati” e quindi non era un gran problema. Oggi non è così;
- non siamo più in quel bel mondo nel quale uno si diploma/laurea, comincia a lavorare, lavora per tutta la vita fino a 68 anni, va in pensione, etc, etc…………
Questa è la realtà e non possiamo continuare a far finta di niente.
Ma come reagiamo a questo stato di caso?
Non si capisce….
In tanti fanno finta di niente.. “C’è tempo per pensarci”, dicono!!!
Io credo, invece, che bisogna AGIRE ed anche in fretta.
Cosa possiamo fare?
Partiamo da qui:
- fare un check up immediato della propria situazione pensionistica
- reperire tutte le informazioni utili riguardo il proprio orizzonte previdenziale
- verificare l’eventuale gap previdenziale
- fissare i propri obiettivi per il futuro
- correre ai ripari prima che non ci sia più il tempo per porvi rimedio. Il tempo è il nostro alleato più importante
Non rimandare... Fallo oggi
Siamo noi a dover PIANIFICARE IN TEMPO IL NOSTRO FUTURO DA CAPELLI GRIGI..
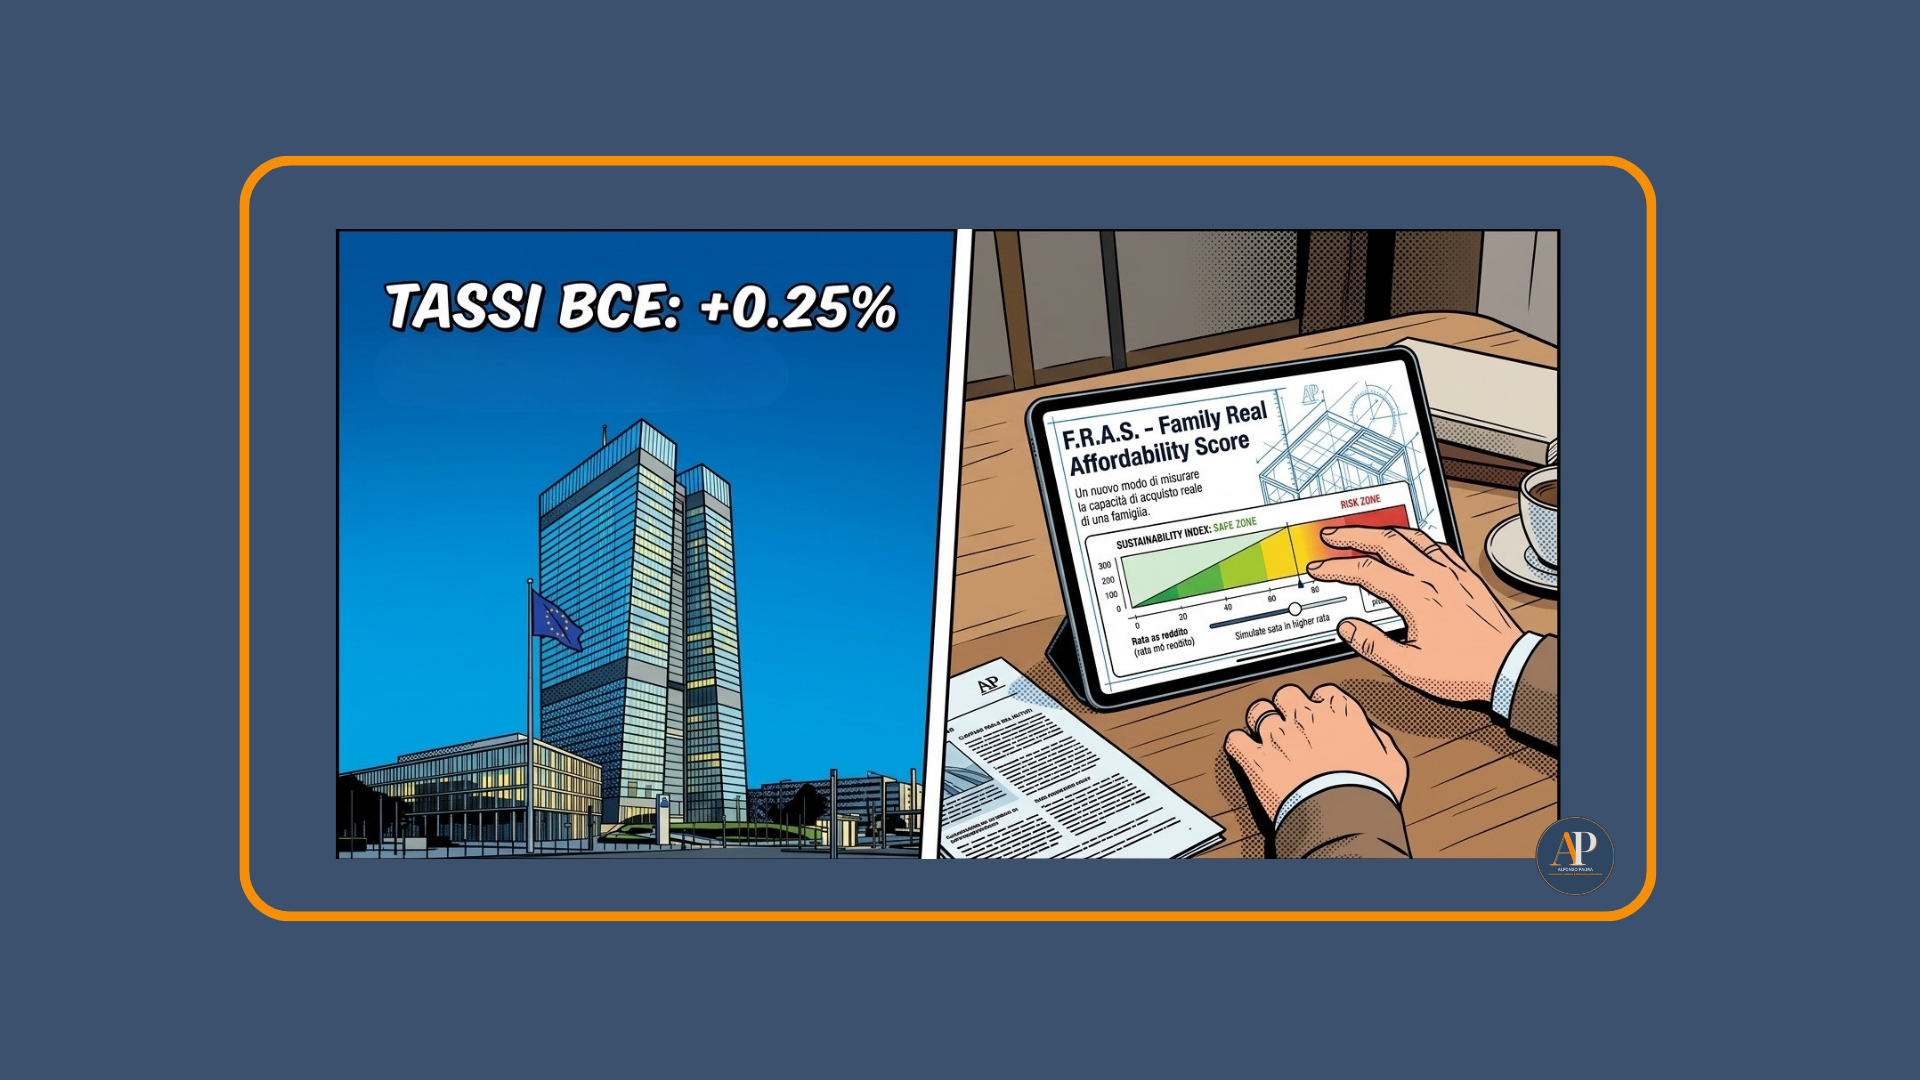
Il 10 settembre 2026 il Consiglio direttivo della BCE ha deciso di alzare di 25 punti base i tre tassi di riferimento. Da martedì 16 settembre il tasso sui depositi sale al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, quello sulle operazioni di rifinanziamento marginale al 2,90%. La motivazione ufficiale è chiara: il conflitto in Medio Oriente continua a generare pressioni sui prezzi, e la BCE prevede un'inflazione che resterà sopra l'obiettivo del 2% ancora per un po' (3,0% quest'anno, 2,5% nel 2027, 2,1% nel 2028). La crescita economica, va detto, regge meglio delle attese (0,9% nel 2026, fino all'1,5% nel 2028). E la Banca centrale ha ribadito che non si vincola a un percorso predefinito: ogni decisione futura dipenderà dai dati, riunione per riunione. Fin qui la notizia. Ora la parte che conta davvero per chi sta valutando un mutuo.
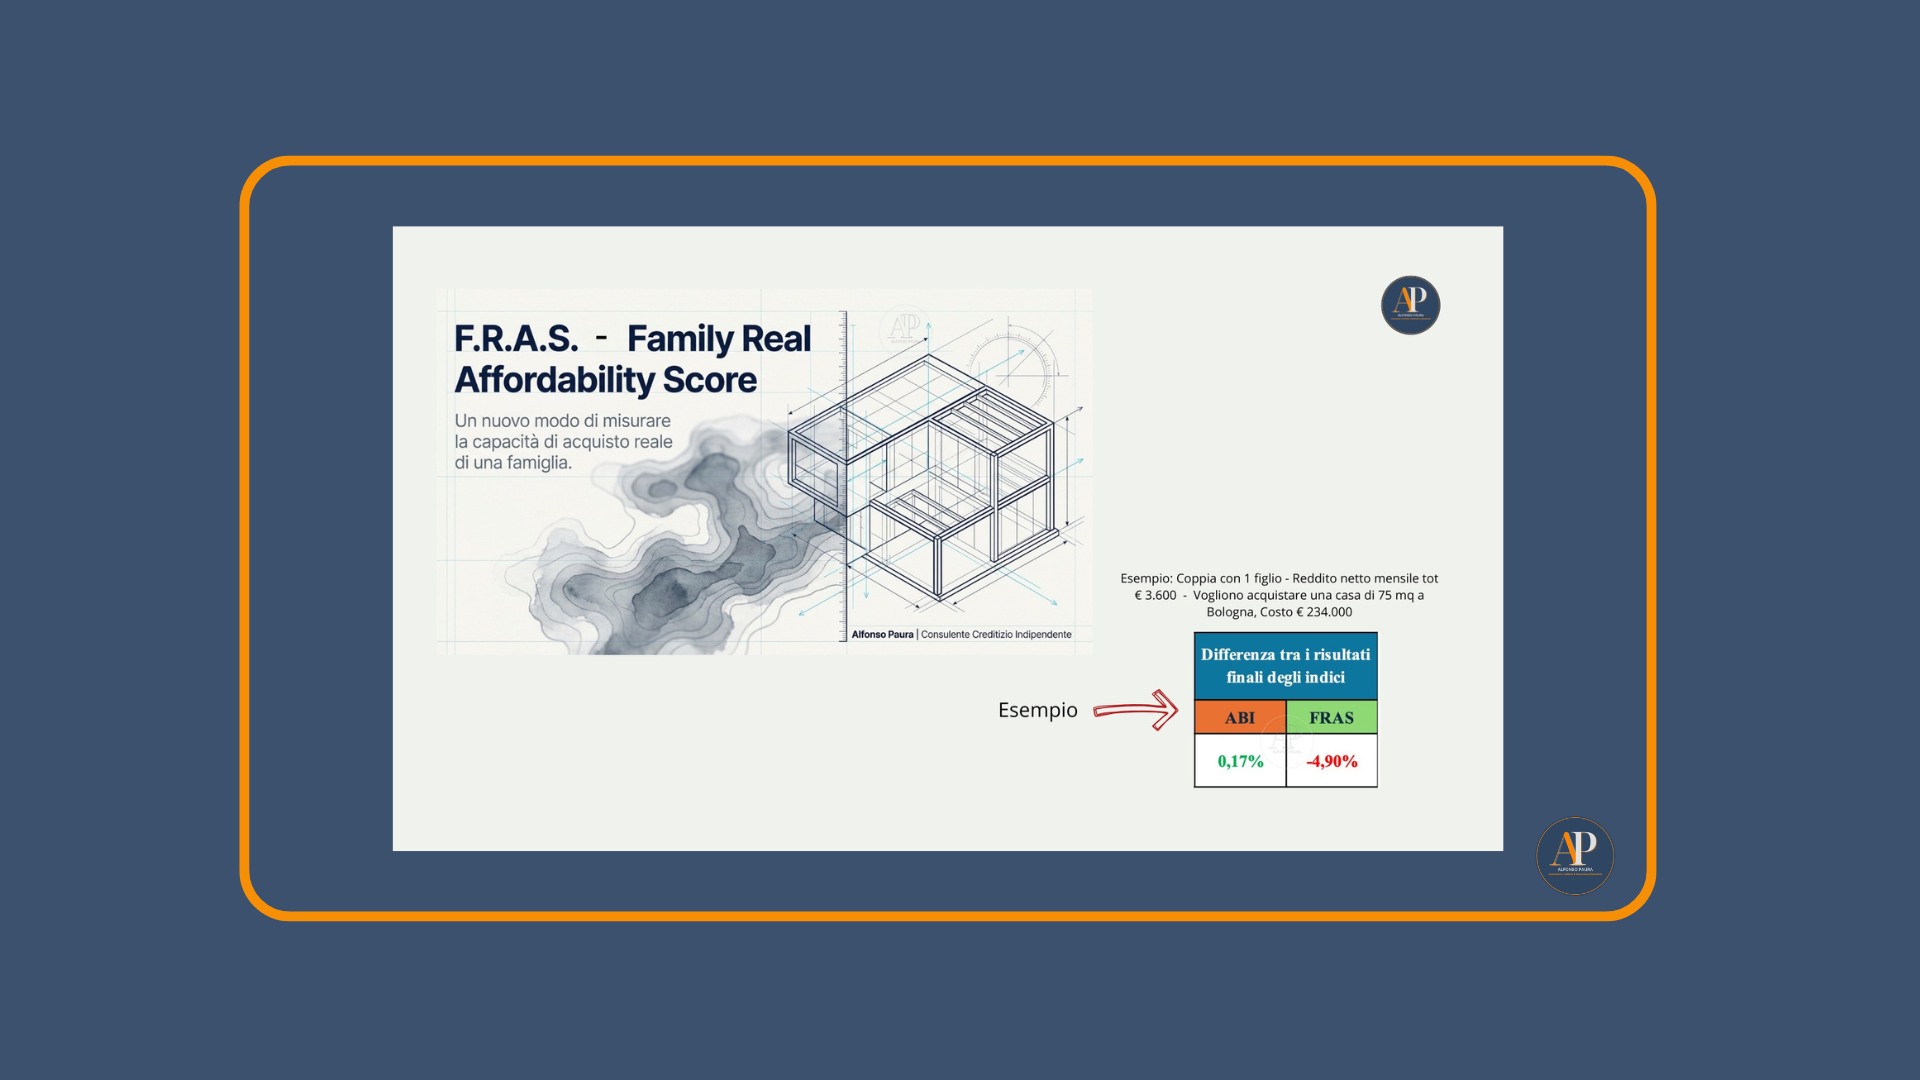
L'indice ABI dice che Marco e Sara possono comprare casa a Bologna. Il mio indice F.R.A.S. dice il contrario. Ti spiego perché i dati medi non bastano, e come calcolare la sostenibilità reale del tuo mutuo.
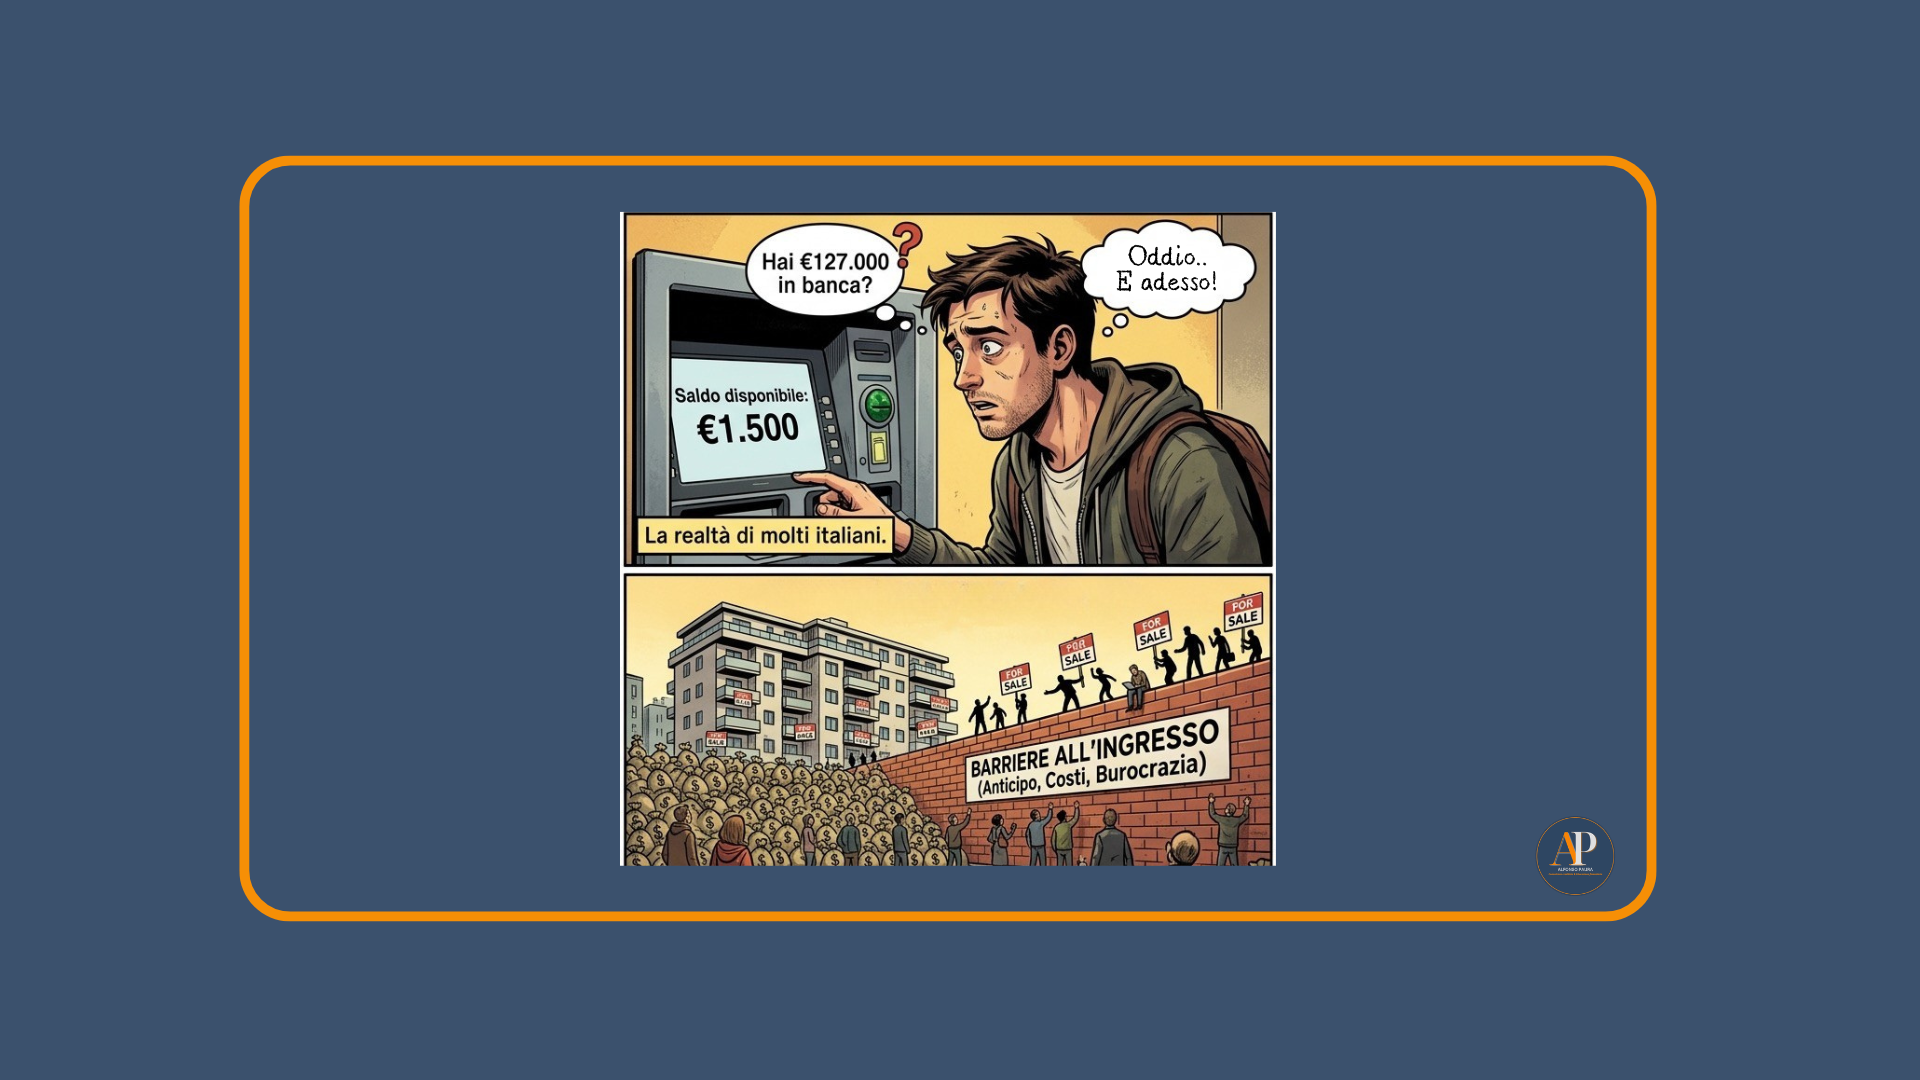
Acquistare casa in Italia è diventato quasi impossibile per chi non dispone di un capitale iniziale elevato. Analizziamo i numeri, le cause e le possibili soluzioni a una crisi strutturale che colpisce soprattutto i giovani.
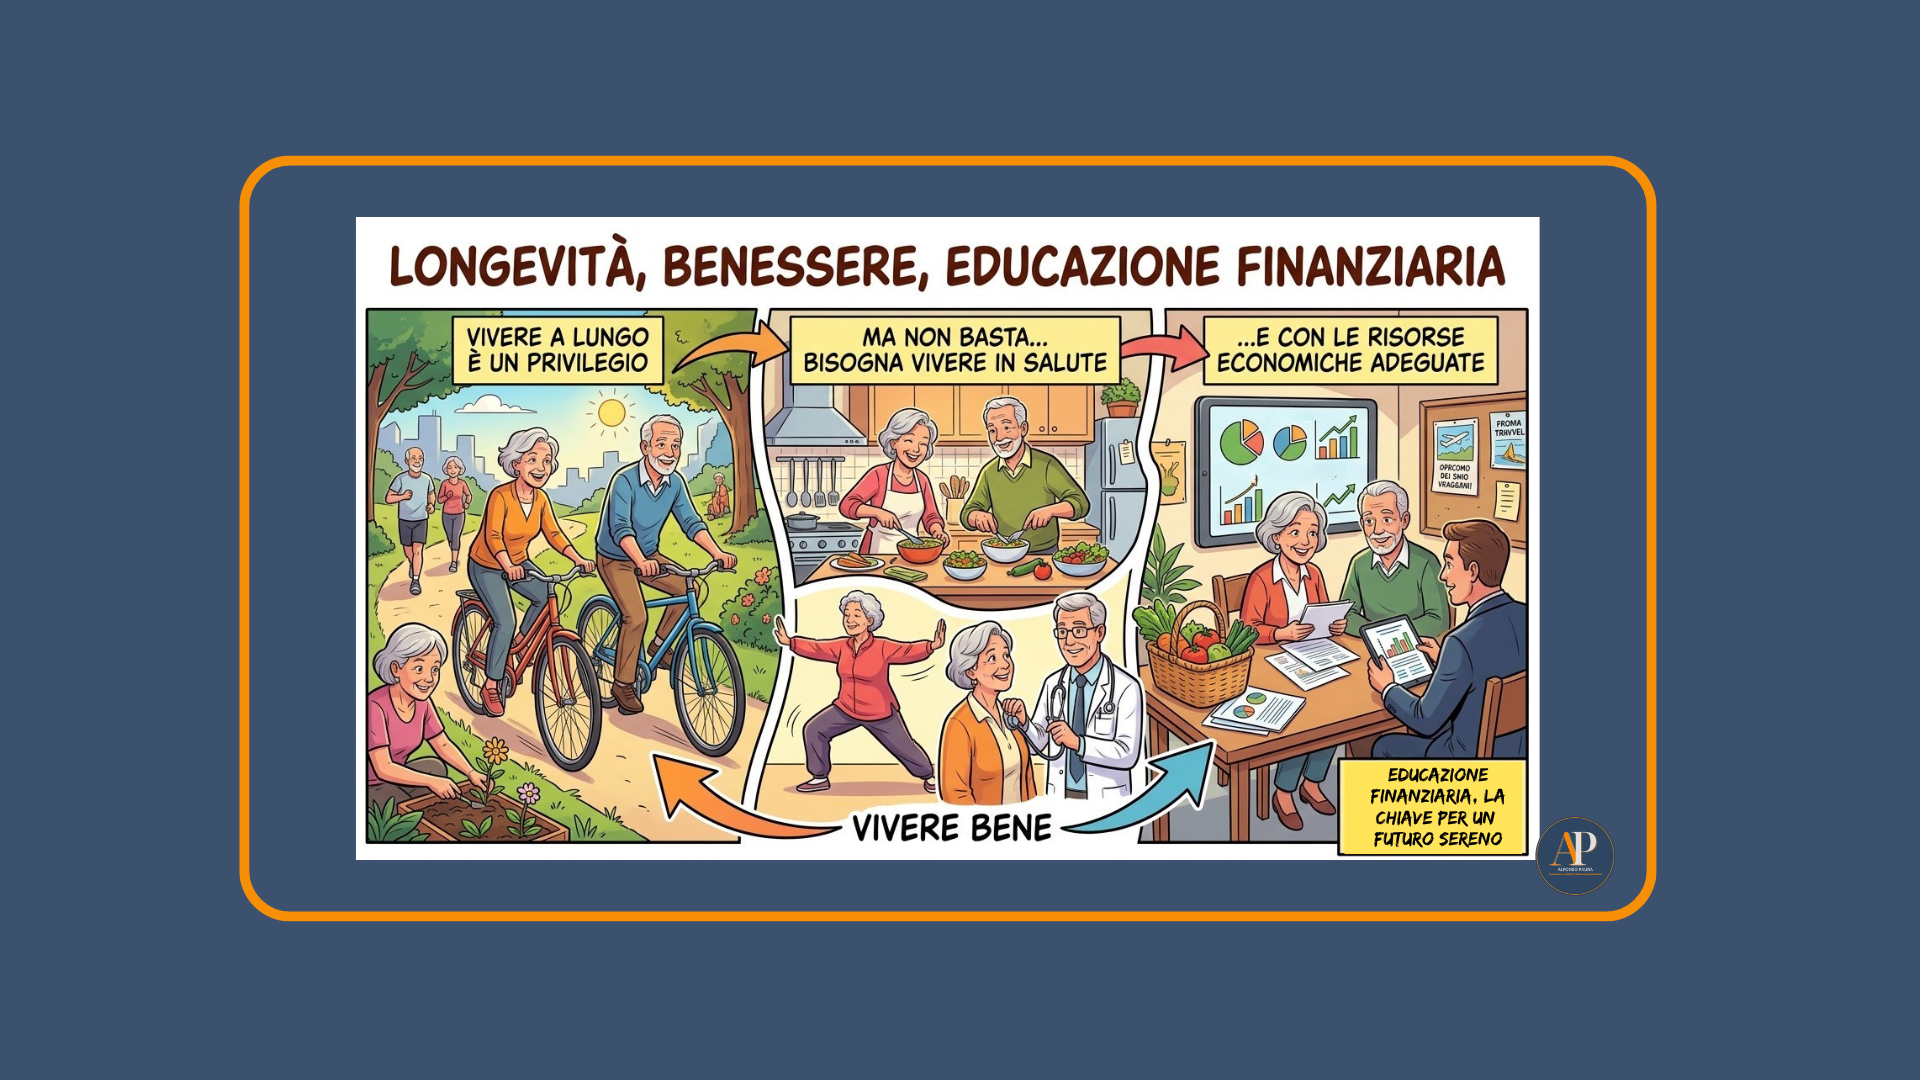
Vivere più a lungo è una buona notizia, ma devi arrivarci preparato. Scopri il legame profondo tra longevità, benessere e cultura finanziaria.