Sospensione mutui. Come valutarla comodamente dal divano di casa!!! (parte 2)
Sospensione mutui. Come valutarla comodamente dal divano di casa!!! (parte 2)
ONTINUA… ovviamente sempre dal divano di casa!!
Vi avevo anticipato nel precedente post che tanti mutuatari potrebbero “evitare” di sospendere le rate e magari optare per soluzioni diverse.
Ogni mutuatario ha la sua situazione specifica ed è proprio da lì che bisogna partire. Questo è quello che facciamo noi. Analizziamo le situazioni caso per caso per individuare la soluzione migliore cucita su misura.
E’ proprio quello che è successo ieri con un cliente. Lo chiamerò Rossi.
A seguito di nostro messaggio, ci ha contattato perché voleva sapere come muoversi per richiedere la sospensione del mutuo. Lui è già nostro cliente dal 2016. Conoscendo, quindi, la sua situazione, le condizioni del suo mutuo, ecc.. abbiamo provato a farlo riflettere per cercare di trovare la risposta corretta alla seguente domanda:
Mi conviene veramente chiedere la sospensione?
Dopo aver analizzato i diversi scenari, si è arrivati alla conclusione che per il Sig Rossi NON è conveniente chiedere la sospensione ma è opportuno valutare una rinegoziazione del mutuo.
Ecco il perché…
Se avesse richiesto la SOSPENSIONE di 12 mesi, si sarebbe trovato di fronte a questo scenario:
- no rate per 12 mesi e risparmio del 50% degli interessi (pari a 1.560 euro a carico del Fondo);
- allungamento della durata del mutuo di 12 mesi e recupero del 50% di interessi che oggi non avrebbe pagato
Optando per la RINEGOZIAZIONE, invece, avrebbe enormi benefici.
Ve ne riporto qualcuno:
- possibilità di negoziare un tasso più basso (dimezzando quello attuale, scusate se è poco…)
- risparmio sulla rata mensile di 72 euro (scusate se è poco…)
- risparmio sugli interessi pari a € 12.595 rispetto all’attuale piano di ammortamento (scusate se è poco..)
Spero che adesso sia più chiaro quando dico che NON DOBBIAMO AVERE FRETTA e NON DOBBIAMO FARCI PRENDERE DAL PANICO.
Ribadisco, ognuno ha la sua situazione ed è proprio da lì che bisogna partire.
Noi riteniamo che il VOSTRO MUTUO merita lo stesso trattamento di quello che abbiamo riservato al Sig Rossi. Quindi se avete necessità scriveteci a info.mutuosumisura@gmail.com. Faremo insieme due valutazioni comodamente seduti sul divano di casa e gustando un buon caffè….
Fermatevi un attimo, la fretta è cattiva consigliera... PENSATE AL VOSTRO FUTURO.
Buona giornata
Oggi, venerdì 23 ottobre, ho avuto il piacere di essere ospite di Due di denari , la trasmissione di Radio 24 condotta da Debora Rosciani e Mauro Meazza, dedicata all'economia quotidiana, al risparmio e alle decisioni finanziarie che riguardano da vicino le famiglie. Un'occasione preziosa per riportare l'attenzione su un tema che accompagna da sempre la mia attività professionale: il mutuo non è soltanto un finanziamento, ma una scelta che può influenzare gli equilibri economici di una famiglia per molti anni.
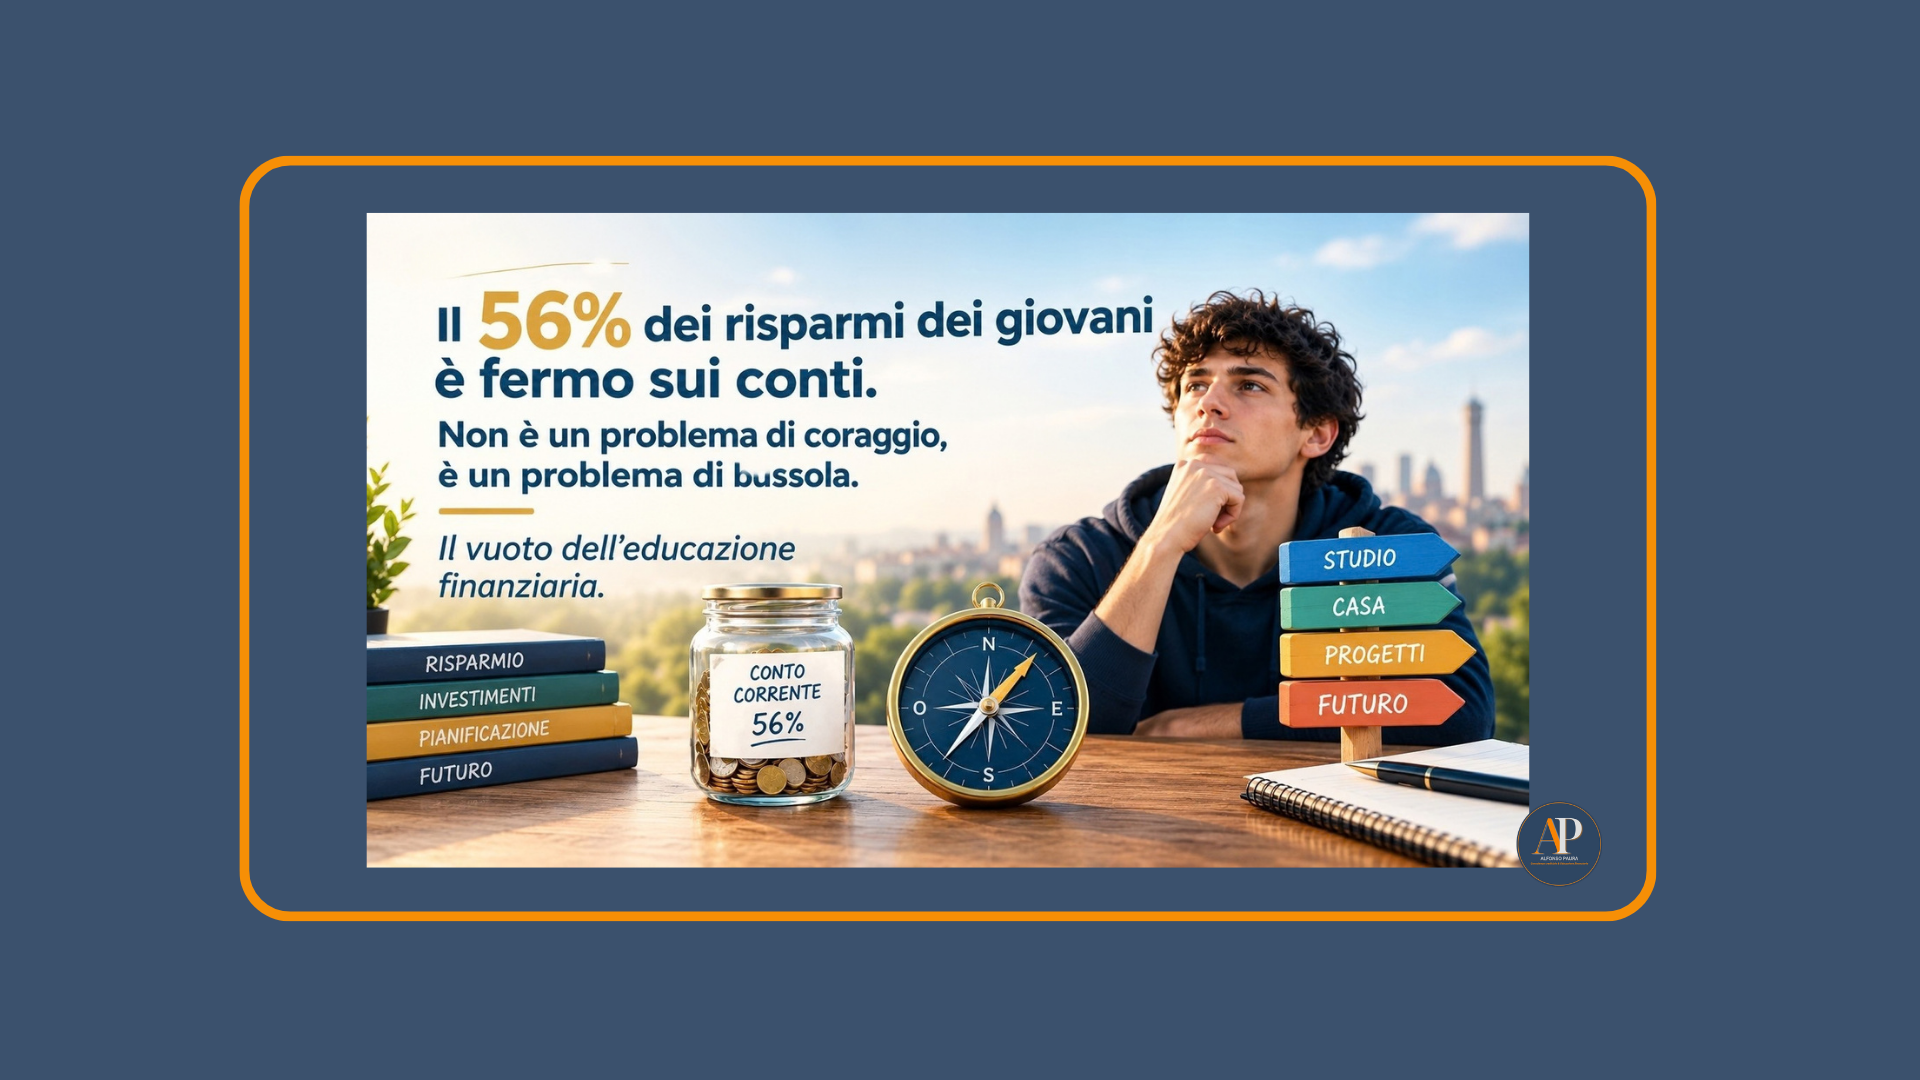
Il 56% dei risparmi degli under 35 è in depositi. Non è paura del rischio: è mancanza di educazione finanziaria. Cosa insegnare e da dove partire.

Prezzi delle case a Bologna 2026 in crescita del 4,95%: cosa conta davvero per chi compra casa. Come calcolare la sostenibilità del mutuo con il F.R.A.S.-Familiy Real Affordability Score
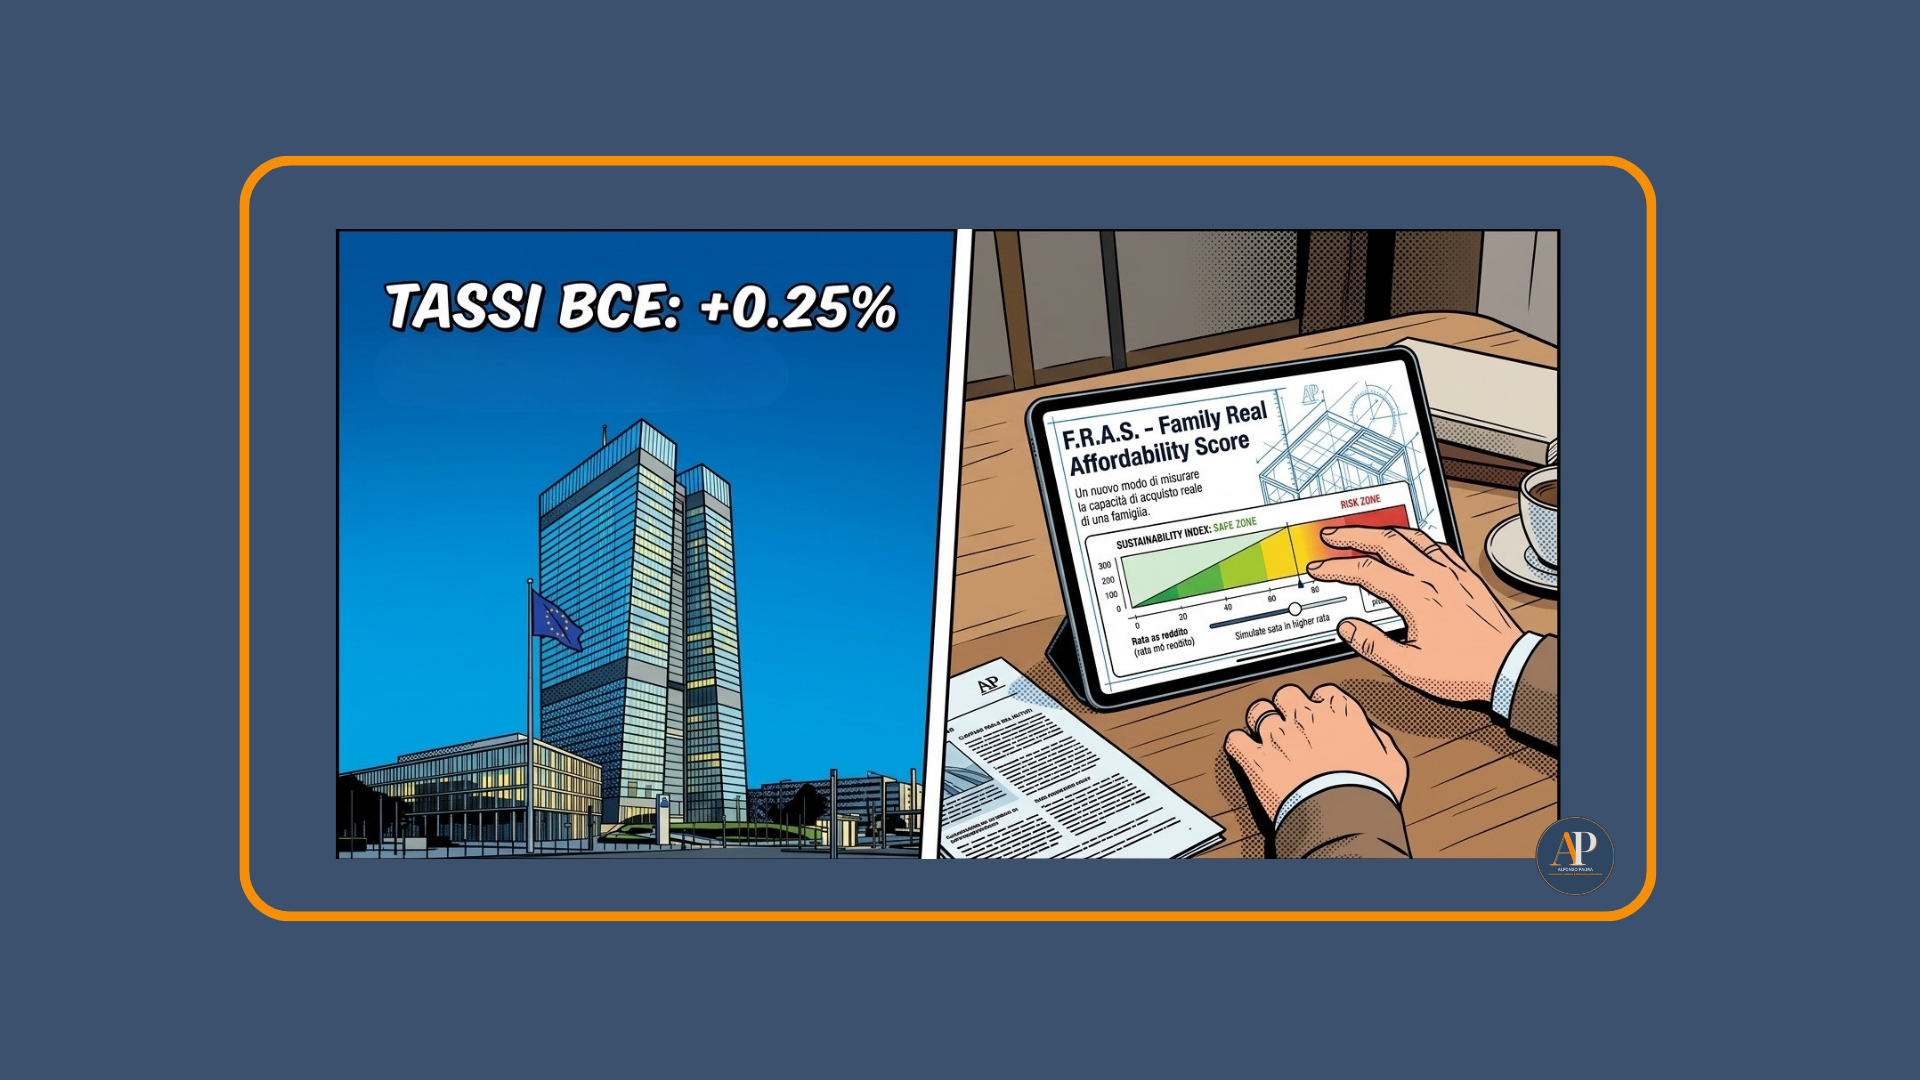
Il 10 settembre 2026 il Consiglio direttivo della BCE ha deciso di alzare di 25 punti base i tre tassi di riferimento. Da martedì 16 settembre il tasso sui depositi sale al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, quello sulle operazioni di rifinanziamento marginale al 2,90%. La motivazione ufficiale è chiara: il conflitto in Medio Oriente continua a generare pressioni sui prezzi, e la BCE prevede un'inflazione che resterà sopra l'obiettivo del 2% ancora per un po' (3,0% quest'anno, 2,5% nel 2027, 2,1% nel 2028). La crescita economica, va detto, regge meglio delle attese (0,9% nel 2026, fino all'1,5% nel 2028). E la Banca centrale ha ribadito che non si vincola a un percorso predefinito: ogni decisione futura dipenderà dai dati, riunione per riunione. Fin qui la notizia. Ora la parte che conta davvero per chi sta valutando un mutuo.