Sospensione mutui. Come valutarla comodamente dal divano di casa!!! (parte 1)
Sospensione mutui. Come valutarla comodamente dal divano di casa!!! (parte 1)
n questi giorni ci arrivano tante domande e con tanti clienti stiamo facendo delle attente valutazioni sulla convenienza o meno di richiedere la sospensione del mutuo.
Vi ricordo che i requisiti, il funzionamento, e altre informazioni sulla sospensione le puoi trovare all’interno della nostra Guida gratuita che puoi richiedere al seguente link
👇 👇 👇 👇
https://www.iltuoconsulentemutuo.it/risorse-gratuite
Al di la, quindi, delle normative mi piacerebbe fare qualche considerazione in più
La domanda da porsi è “mi conviene chiedere la sospensione?”
Faccio una doverosa premessa cercando di evitare fraintendimenti.
Devono, e sottolineo devono, richiedere la sospensione del mutuo tutti coloro che si trovano nella reale impossibilità di pagare le rate in scadenza nei prossimi mesi.
Per tutti gli altri sarebbe opportuno fare alcune considerazioni preliminari cercando di capire quali sono le conseguenze di questa scelta.
Vediamo di farne qualcuna insieme:
se chiedi la sospensione, il fondo ti paga il 50% della quota interessi. Ma avete quantificato questa quota? A che punto del mutuo siete? Avete appena iniziato o siete alla fine?;
chiedendo la sospensione il piano di ammortamento del mutuo si allunga di un periodo pari ai mesi di sospensione richiesta ed, inoltre, dovrò recuperare la quota interessi non pagata;
sarebbe opportuno verificare che se magari hai in essere coperture assicurative che ti tutelano da eventi legati al tema lavoro (in questo caso utilizza l’assicurazione);
nonostante le raccomandazioni di Crif alle banche, accedere a questa moratoria, per qualcuno, potrebbe significare, precludersi la possibilità di surrogare il mutuo non solo durante il periodo di sospensione, ma anche in futuro. Purtroppo, è già successo in passato.
sei sicuro che anziché chiedere la sospensione non sia magari più conveniente optare per una rinegoziazione o una surroga?
Ce ne sono altre ma fermiamoci qui. Vi sembrano inutili?
A noi NO. Infatti, per evitare di sbagliare perdendoci magari delle opportunità, abbiamo messo a punto uno STRUMENTO che ci aiuta a fare insieme ai clienti delle valutazioni molto puntuali.
Ve ne parlerò nel prossimo articolo.
Non perderlo perché sono venute fuori indicazioni molto interessanti…
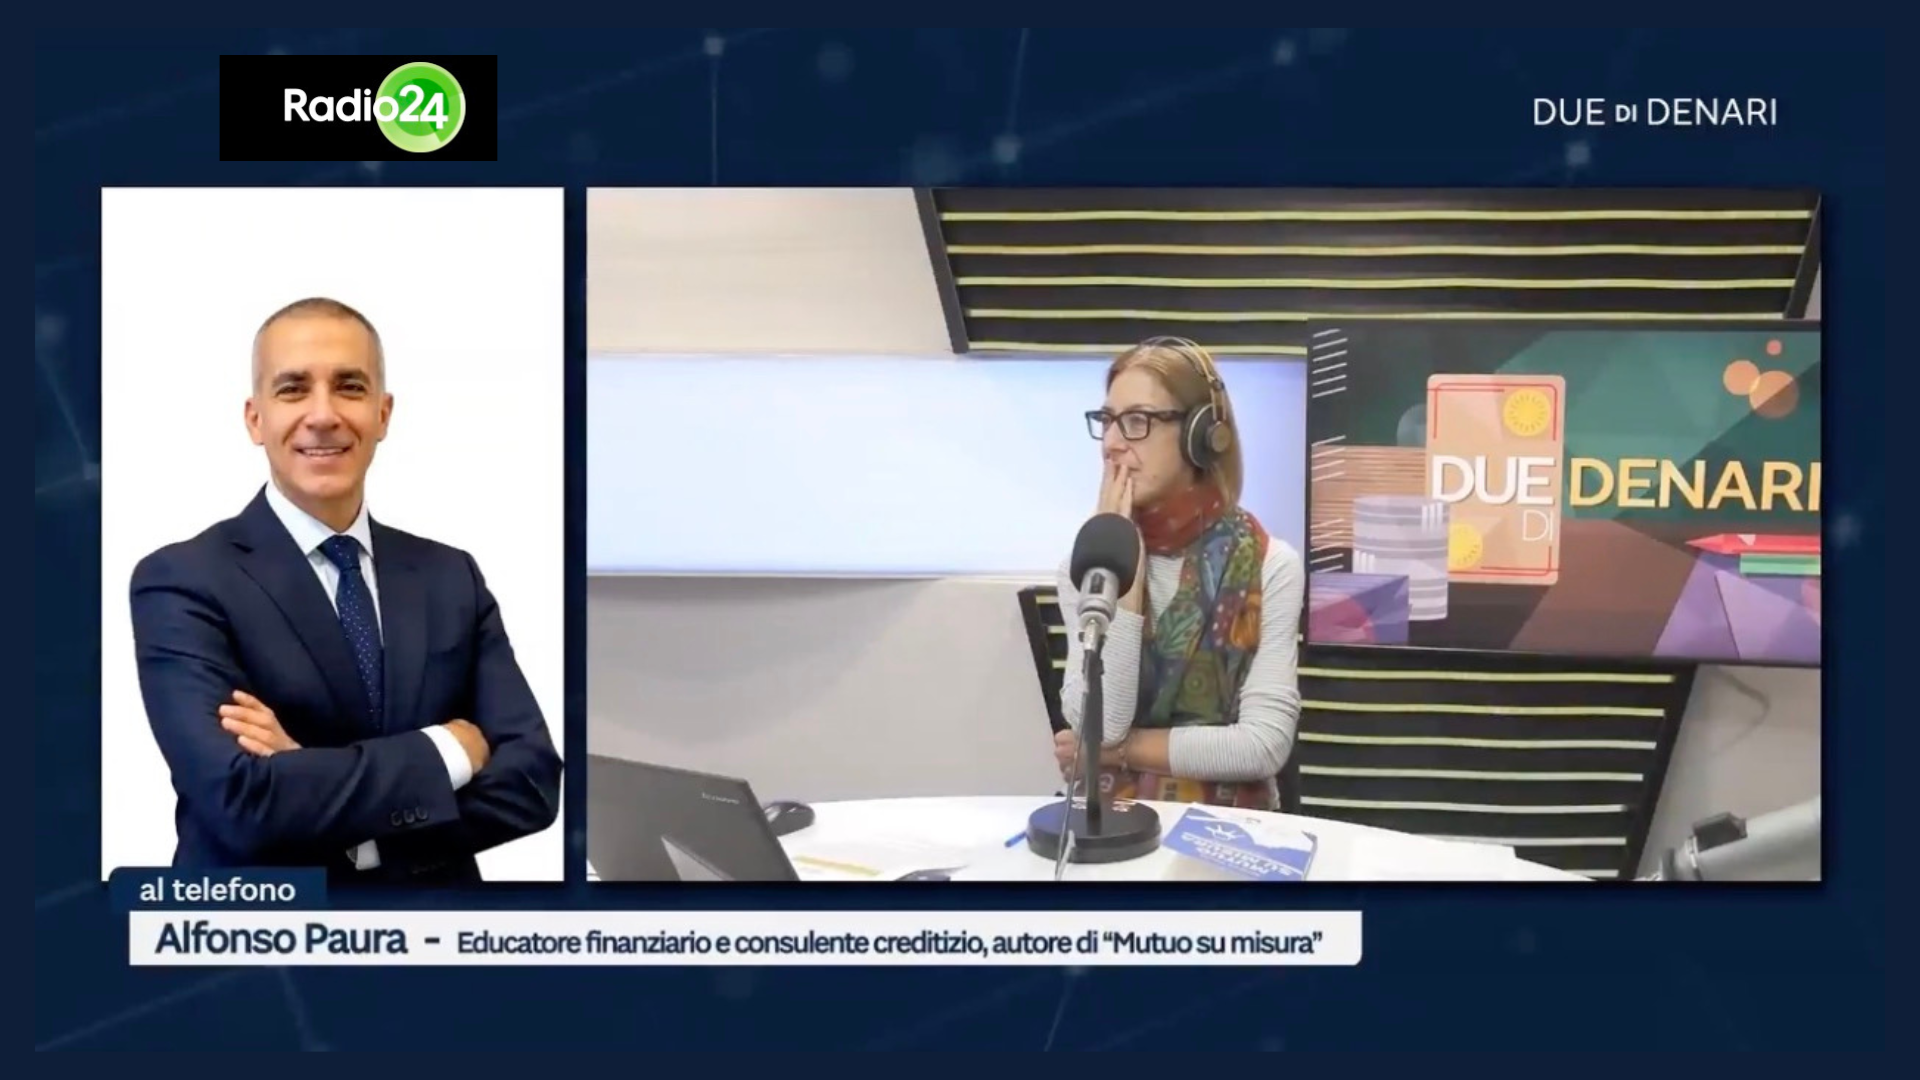
Oggi, venerdì 23 ottobre, ho avuto il piacere di essere ospite di Due di denari , la trasmissione di Radio 24 condotta da Debora Rosciani e Mauro Meazza, dedicata all'economia quotidiana, al risparmio e alle decisioni finanziarie che riguardano da vicino le famiglie. Un'occasione preziosa per riportare l'attenzione su un tema che accompagna da sempre la mia attività professionale: il mutuo non è soltanto un finanziamento, ma una scelta che può influenzare gli equilibri economici di una famiglia per molti anni.
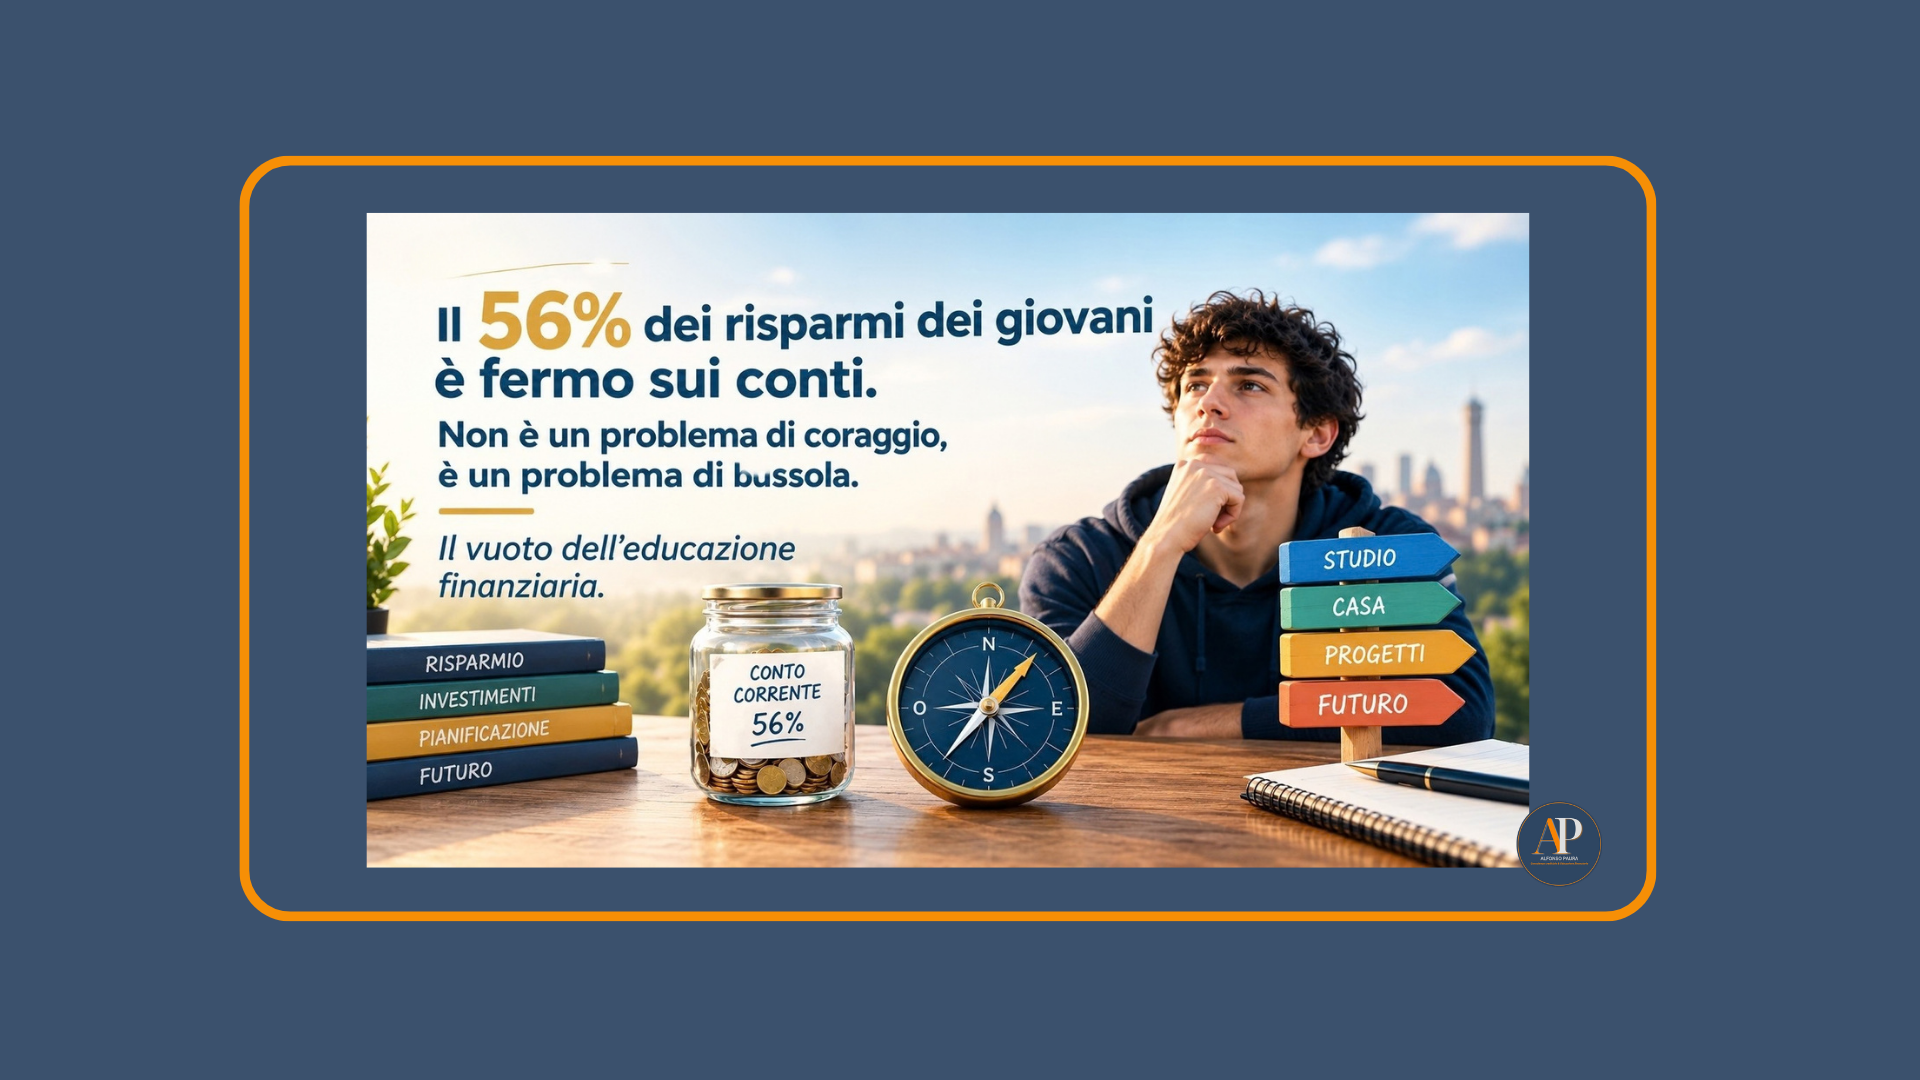
Il 56% dei risparmi degli under 35 è in depositi. Non è paura del rischio: è mancanza di educazione finanziaria. Cosa insegnare e da dove partire.

Prezzi delle case a Bologna 2026 in crescita del 4,95%: cosa conta davvero per chi compra casa. Come calcolare la sostenibilità del mutuo con il F.R.A.S.-Familiy Real Affordability Score
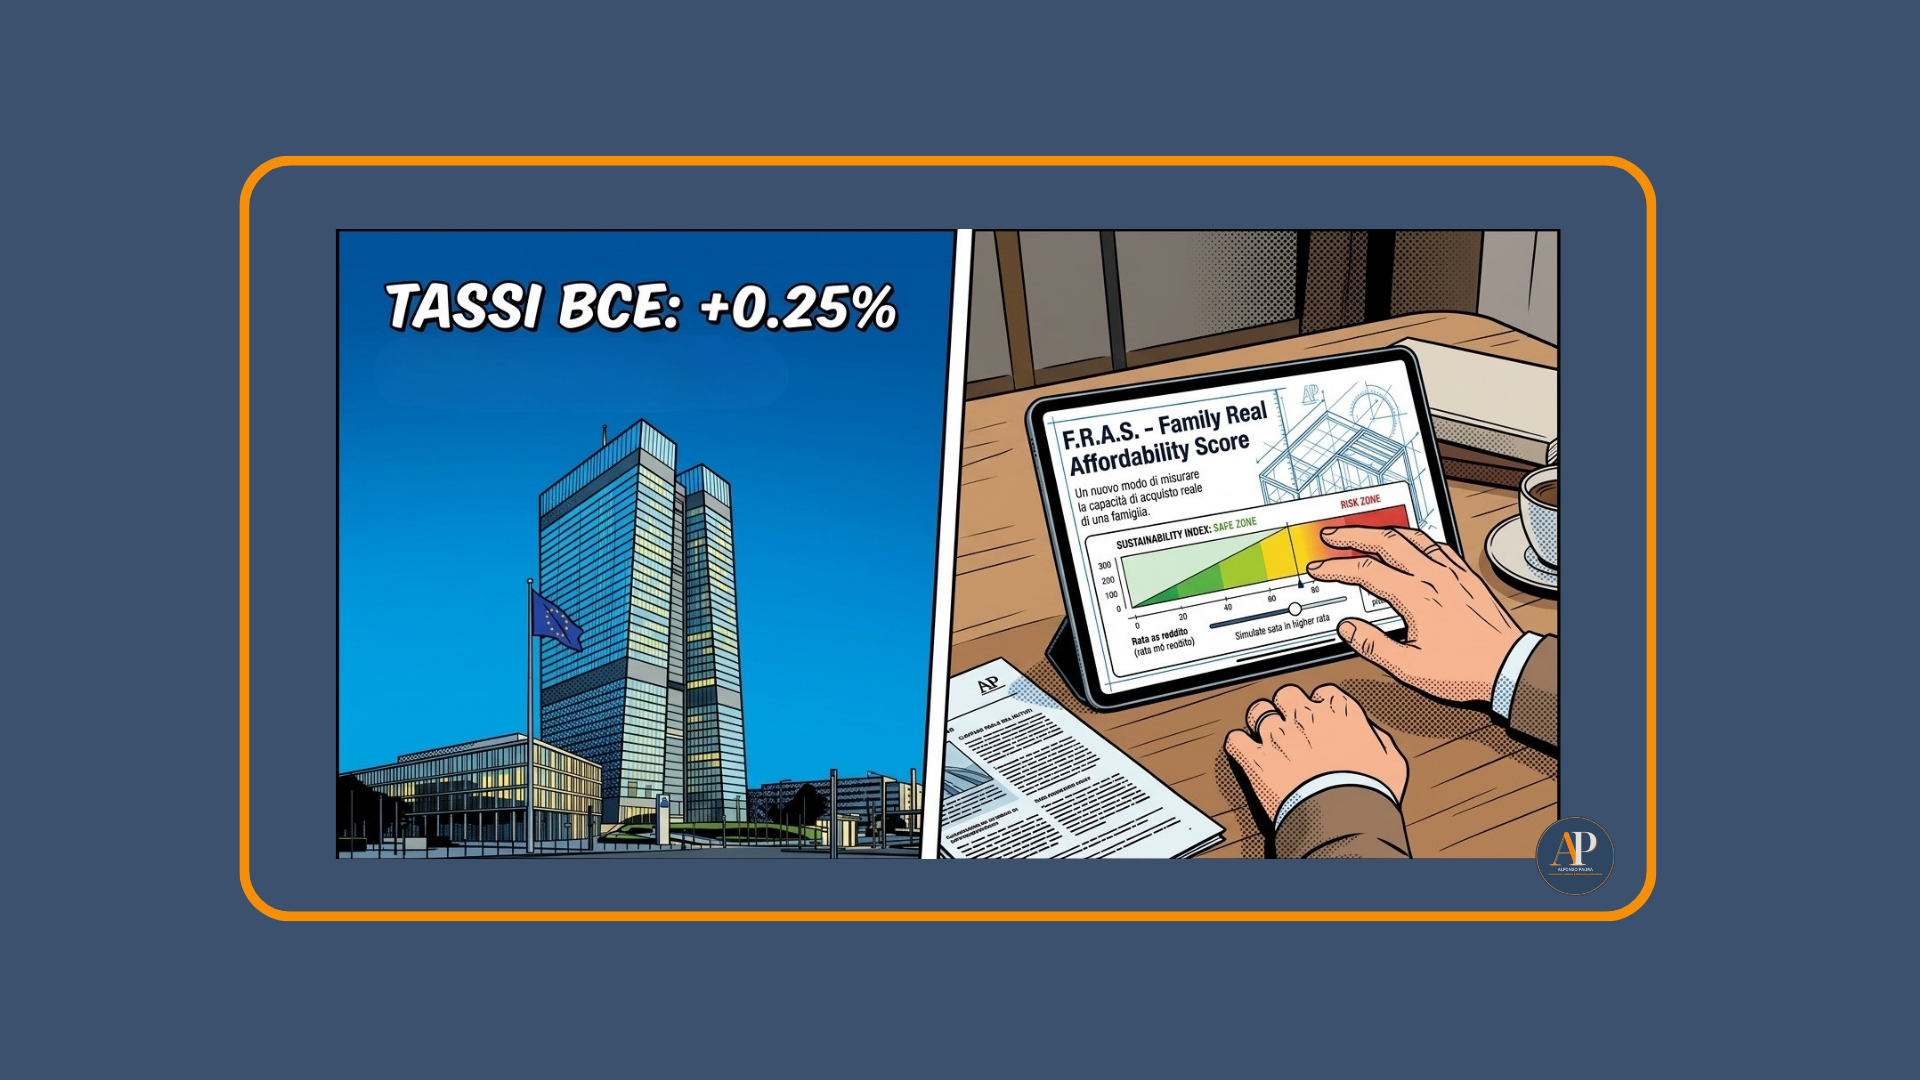
Il 10 settembre 2026 il Consiglio direttivo della BCE ha deciso di alzare di 25 punti base i tre tassi di riferimento. Da martedì 16 settembre il tasso sui depositi sale al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, quello sulle operazioni di rifinanziamento marginale al 2,90%. La motivazione ufficiale è chiara: il conflitto in Medio Oriente continua a generare pressioni sui prezzi, e la BCE prevede un'inflazione che resterà sopra l'obiettivo del 2% ancora per un po' (3,0% quest'anno, 2,5% nel 2027, 2,1% nel 2028). La crescita economica, va detto, regge meglio delle attese (0,9% nel 2026, fino all'1,5% nel 2028). E la Banca centrale ha ribadito che non si vincola a un percorso predefinito: ogni decisione futura dipenderà dai dati, riunione per riunione. Fin qui la notizia. Ora la parte che conta davvero per chi sta valutando un mutuo.