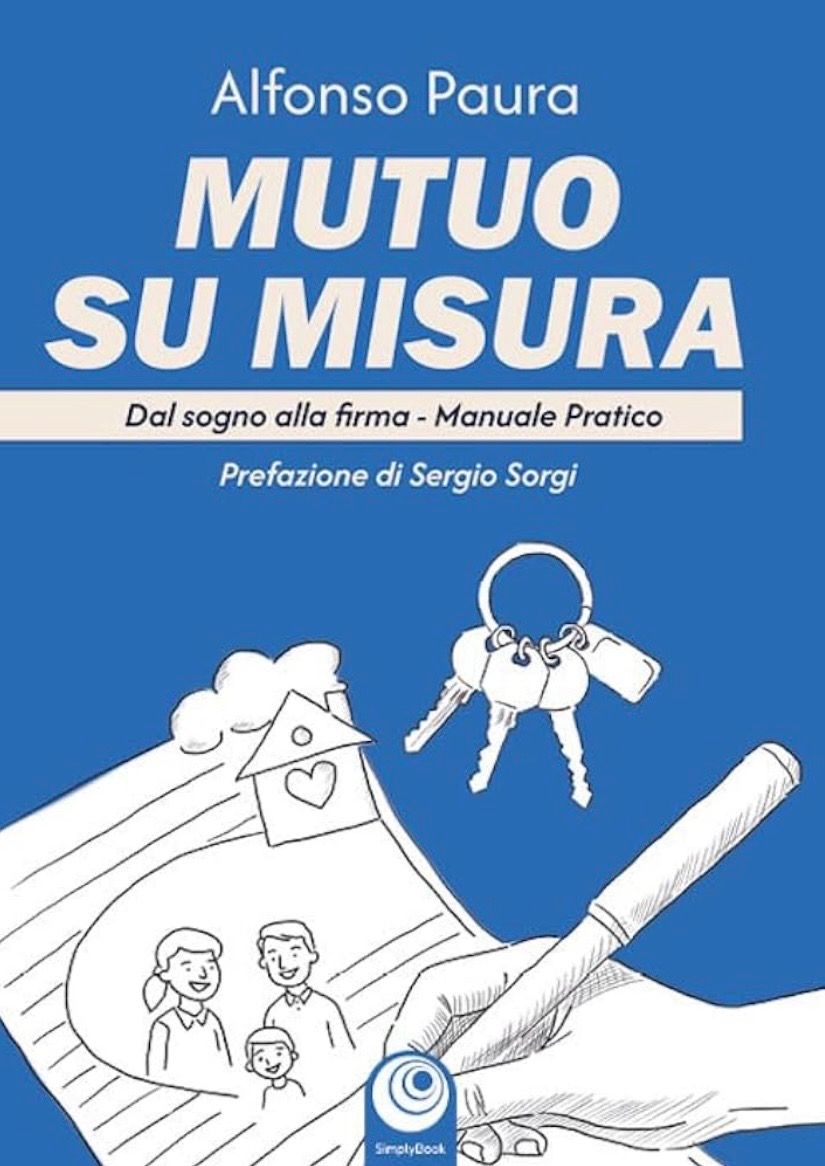
IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.
Alfonso Paura
Mi sono soffermato sulla prima pagina del Sole 24 Ore che titolava: "Giovani contrari al rischio, risparmi nei conti correnti".
I dati, tratti da Banca d'Italia, dicono che il patrimonio finanziario degli under 35 è composto così:
✓ 56% in depositi (conti correnti, certificati di deposito, buoni fruttiferi)
✓ 24% in fondi comuni, ETF e gestioni patrimoniali
✓ 8% in azioni e partecipazioni
✓ 6% in titoli di Stato italiani
✓ 4% in obbligazioni private
✓ 2% in altro
Qualcuno, leggendo questi dati, potrebbe pensare che i giovani abbiano paura.
Io leggo un'altra storia. Non hanno paura del rischio. Non sanno cos'è, e nessuno gliel'ha mai spiegato.
Chi oggi ha meno di 35 anni è cresciuto tra crisi finanziaria, pandemia, inflazione e tassi che hanno cambiato direzione più volte.
Ha visto i genitori vivere l'incertezza del lavoro e ha imparato una lezione sola: i soldi vanno protetti.
Ma nessuno gli ha dato gli strumenti per capire come.
A scuola non si parla di interessi composti, inflazione o diversificazione.
In famiglia, spesso, il denaro è un argomento delicato.
In banca si incontra chi vende un prodotto, non chi insegna a ragionare.
Se non conosci il rischio, l'unica reazione possibile è evitarlo.
E il conto corrente sembra l'unico posto "sicuro". Non è una scelta consapevole, è una scelta di sopravvivenza.
Un conto corrente non è "sicuro", ha solo un rischio meno visibile
Su un conto non vedi mai il capitale scendere. Ma il rischio c'è, ed è l'inflazione che fa sì che il denaro fermo perde potere d'acquisto ogni anno.
Un esempio concreto: con un'inflazione media del 2% annuo, 10.000 euro lasciati fermi per dieci anni "valgono" come circa 8.200 euro di oggi.
Il numero sul conto è lo stesso, ma con quella cifra compri il 18% in meno.
Questo non significa che i depositi siano sbagliati, anzi. Un fondo di emergenza pari a 3-6 mesi di spese va tenuto liquido e disponibile.
Il punto è un altro: quel 56% è una scelta o è un'assenza di scelta? Io rispondo che solo chi conosce le alternative può dirlo.
Il secondo punto riguarda l'offerta di percorsi per migliorare la propria cultura finanziaria.
Quelli di educazione finanziaria per giovani sono carenti, frammentati, spesso occasionali.
Una giornata a scuola, un evento una tantum, un opuscolo. Ma la cultura finanziaria non si costruisce con un incontro, si costruisce con la continuità,
come una lingua.
Alcune conseguenze concrete di questo vuoto:
✓ si rimanda l'inizio. Si aspettano condizioni migliori, si aspetta di "avere più soldi" per cominciare, ma è proprio cominciando presto che il tempo
lavora a favore.
✓ si decide sotto pressione. Il primo contatto serio con la finanza avviene spesso davanti a un mutuo, ad un'offerta commerciale, ad un imprevisto. Cioè nel momento peggiore per imparare.
✓ si confonde il rischio con il pericolo. Il rischio si può misurare, dosare e gestire. Il pericolo si evita. Chi non lo sa, finisce per evitare tutto.
C'è un pezzo della storia che i dati non mostrano, ed è forse il più scomodo, anche dove l'educazione finanziaria esiste, ma spesso non arriva.
E non arriva, non perché manchi l'informazione, ma perché manca la fiducia.
E parlando di sfiducia, vedo almeno due forme:
✓ non si fidano di ciò che non capiscono. I giovani sono cresciuti con l'idea che i meccanismi finanziari siano opachi: costi che non si vedono, contratti
che nessuno spiega, prodotti che si "sottoscrivono" senza sapere davvero cosa contengano.
Davanti a un processo che non comprendono, la reazione è di chiusura. E diciamolo: se non capisci come funziona un investimento, tenere i soldi sul conto
è una scelta di prudenza, non di ignoranza. Il problema è che nessuno gli ha dato un modo per capire.
✓ spesso non vogliono la stessa cosa dei genitori e dei nonni. Per una generazione accumulare era l'obiettivo: il mattone, il libretto, il gruzzolo.
Oggi molti under 35 preferiscono vivere bene adesso: viaggiare, investire in esperienze, non rinunciare a tutto per un futuro che sembra lontano e incerto.
Non è superficialità, e non serve a niente giudicarla. Ma ha una conseguenza concreta.
Chi spende tutto quello che guadagna, senza un cuscino, trasforma ogni imprevisto in un debito: una riparazione da 2.000 euro, una spesa medica, qualche
mese senza lavoro.
Goderselo e pianificare non sono opposti. Pianificare significa decidere quanto goderselo oggi senza pagarlo domani, e il "perché" personale di
ciascuno (un anno all'estero, un'attività propria, la libertà di cambiare lavoro) è l'unico obiettivo che regge nel tempo.
Che cosa comporta tutto questo per chi fa educazione finanziaria?
Che non basta più "spiegare meglio", ma bisogna spiegare senza vendere, partendo dagli obiettivi della persona e non dai nostri, e mostrando con numeri
semplici cosa succede e cosa comporta sia la scelta che la non scelta.
La fiducia non si chiede. Si costruisce, con coerenza, nel tempo.
Ed ecco il punto che mi sta più a cuore.
Anche quando qualcuno prova a fare educazione finanziaria, spesso si ferma al "devi risparmiare".
Ma un risparmio senza un perché, senza uno scopo è fragile e al primo imprevisto, alla prima tentazione, si smette.
Un ragazzo che mette da parte 200 euro al mese deve poter rispondere ad almeno tre domande:
✓ perché sto risparmiando? Per la sicurezza, per un'auto, per un anticipo casa, per un anno di studio all'estero?
✓ qual è l'obiettivo, in cifre? "Un po' di soldi" non è un obiettivo. "20.000€" lo è.
✓ in quanto tempo mi serve? L'orizzonte temporale decide tutto: dove tenere i soldi, quanto rischio posso permettermi, quanto devo mettere da parte ogni mese.
Un esempio: due giovani hanno 200 euro al mese da mettere da parte.
Il primo vuole comprare casa tra 4 anni: ha bisogno di certezza, perché non può permettersi che il capitale sia sceso proprio quando gli serve. Per lui servono strumenti adeguati a questo scopo.
La seconda pensa alla pensione, tra 35 anni: ha un orizzonte lungo e può, con adeguata conoscenza, valutare strumenti diversi.
Stesso importo, stessa età, strategie opposte.
Se non insegno loro il "perché", l'obiettivo e il tempo, non ho insegnato a pianificare. Ho solo insegnato a mettere da parte. E questo non è un buon lavoro.
C’è anche l’aspetto casa che resta al centro delle scelte, anche per gli under 24, ed è l'obiettivo più concreto e più sentito.
Ma anche qui la domanda giusta non è "quanto mutuo mi danno?", bensì "quanto mutuo posso sostenere nel tempo?".
Un mutuo dura 20-30 anni, e la rata è solo una parte del quadro:
✓ l’anticipo
✓ i costi accessori (imposte, spese notarili, arredo, manutenzione)
✓ le spese di gestione e l'efficienza energetica dell'immobile, che pesano ogni mese
✓ la tenuta del bilancio se il reddito cambia, se arriva un figlio, se il lavoro si interrompe
Un giovane che non ha mai imparato a fissare un obiettivo e un orizzonte si trova a decidere il più grande impegno finanziario della vita senza aver mai fatto pratica.
Per chi legge questi dati, ecco come li interpreterei:
Conta davvero
Sapere perché si risparmia e per quale scopo
Distinguere tra soldi che servono presto (liquidità) e soldi che possono aspettare (orizzonte lungo)
Capire che non scegliere è già una scelta, con un suo costo nascosto
È marginale
La percentuale esatta in azioni o ETF di questa o quella fascia d'età
Il confronto con gli altri. Ricorda che il tuo portafoglio giusto dipende dai tuoi obiettivi, non dalla media
Se hai meno di 35 anni, o se hai un figlio, un nipote, un collaboratore che li ha, puoi cominciare con un esercizio di mezz'ora:
✓ scrivi i tuoi obiettivi, ognuno con una cifra e una data
✓ separa i soldi per orizzonte temporale: subito (fondo emergenza), breve (1-5 anni), lungo (oltre 5 anni).
✓ chiediti come stanno lavorando i tuoi soldi per ciascuno di questi orizzonti.
Questa è la logica del mio metodo, il F.A.I.R. Plan.
Prima una Fotografia della situazione reale, poi l'Analisi, l'Intervento e la Revisione nel tempo. Non si parte dal prodotto, si parte da te.
I giovani non sono avversi al rischio, sono senza mappa. E dare la mappa è una responsabilità che riguarda scuola, famiglie e chi, come me, fa questo mestiere.
Questo articolo ha finalità informative ed educative e non costituisce consulenza o raccomandazione di investimento. I dati sono tratti dalla
prima pagina del Sole 24 Ore del 28 settembre 2026 (fonte originale: Banca d'Italia, "La composizione del portafoglio delle famiglie", 2026 - Centro Einaudi
e Intesa Sanpaolo “Indagine sul risparmio e sulle scelte finanziarie degli italiani”).
IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.