IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.
Alfonso Paura
Il nuovo report dell'Osservatorio Immobiliare FIAIP Bologna 2026 fotografa un mercato che continua a correre.
Nel secondo trimestre le compravendite in città sono salite del 15% rispetto ai primi tre mesi dell'anno, con 1.614 transazioni.
I prezzi medi delle abitazioni crescono del 4,95% su base annua e in alcune zone (Centro, Santo Stefano, Giardini Margherita) si superano tranquillamente
i 5.500 euro al metro quadro.
Sul fronte affitti, invece, il rallentamento è evidente: +2,6%, contro incrementi ben più aggressivi negli anni scorsi.
Sono numeri che fanno notizia, e giustamente.
Ma se stai cercando casa a Bologna oggi, il dato che ti serve davvero non è "quanto sale il prezzo medio" ma è “quanto di quel prezzo puoi permetterti di
finanziare senza compromettere la tenuta del tuo bilancio, non solo oggi ma anche domani”.
E quindi la domanda da non sottovalutare è: "il mutuo è davvero sostenibile?". Non solo oggi, ma anche tra qualche anno.
C'è un numero che vale più di tutti gli altri messi insieme.
Le abitazioni da ristrutturare sono quelle che sono salite di più, +5,82%, seguite da quelle in buono stato (+5,50%). Gli immobili nuovi o già ristrutturati, invece, crescono "solo" del 3,91%.
Tradotto in pratica, possiamo dire che il mercato sta già prezzando l'efficienza energetica.
Chi compra un immobile datato oggi paga un prezzo d'acquisto più basso, ma si porta a casa un secondo mutuo implicito, che è quello relativo ai lavori di riqualificazione quasi sicuramente necessari per non far decrescere il valore dell'immobile.
Non è un dettaglio tecnico per addetti ai lavori, è la differenza tra un investimento che tiene nel tempo e uno che rischia di restare indietro quando, tra
qualche anno, rivenderai o valuterai il tuo patrimonio.
Se stai valutando un immobile da ristrutturare, la domanda giusta non è "quanto costa adesso" ma "quanto mi costerà davvero, tra acquisto, lavori, classe
energetica finale e bollette dei prossimi 15 anni".
Sono conti che raramente vengono fatti prima di firmare un compromesso.
Un prezzo di 3.850-3.900€ al metro quadro (la media cittadina indicata da FIAIP) può essere del tutto sostenibile per una famiglia e completamente fuori
portata per un'altra, a parità di reddito apparente.
Dipende da quanto di quel reddito resta libero dopo la rata, dalle spese accessorie (condominio, manutenzione, utenze, più alte su un immobile energivoro),
e dal margine di sicurezza che ti resta se cambia qualcosa: un tasso che sale, un imprevisto, un figlio in più.
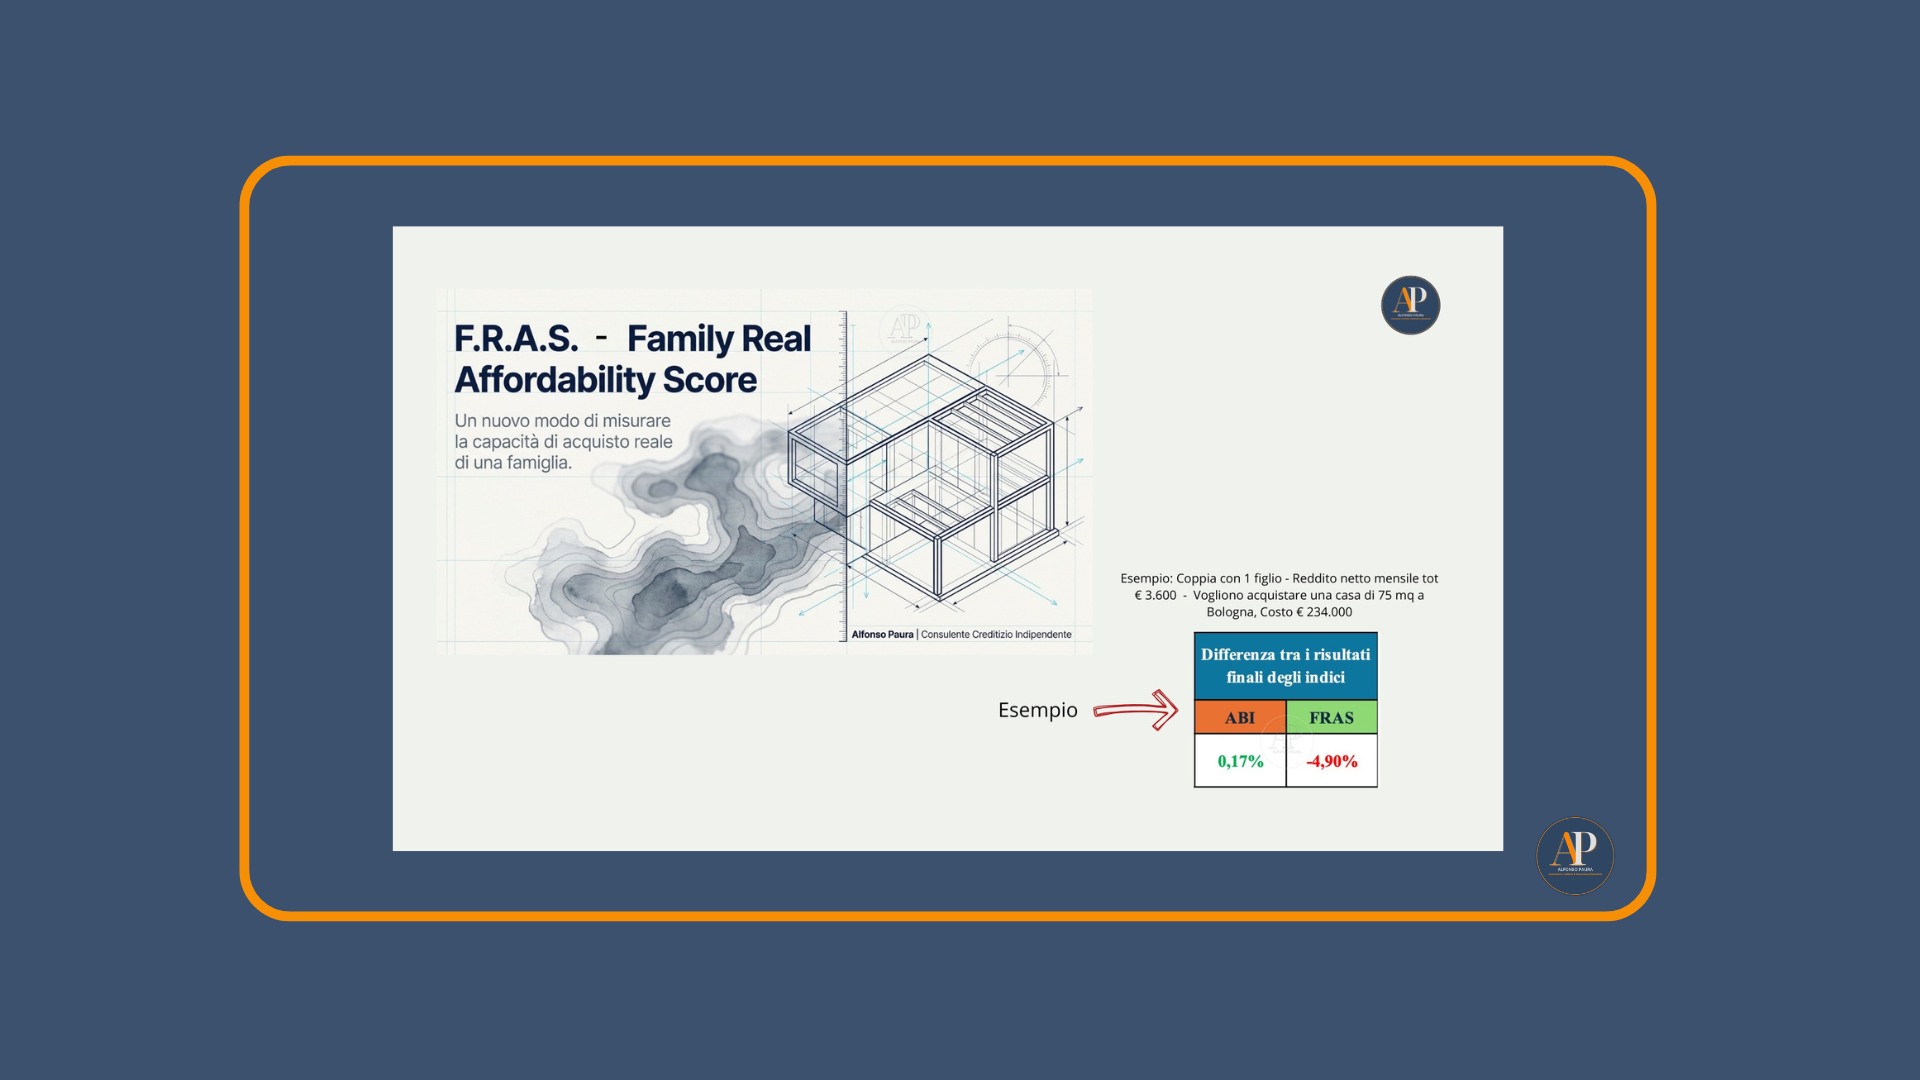
Questo è esattamente il motivo per cui ho costruito il F.R.A.S. - Family Real Affordability Score, un indice che fornisce una misura reale, non teorica, della sostenibilità. Non "quanto la banca è disposta a prestarti", ma "quanto puoi permetterti senza mettere a rischio la tenuta del tuo bilancio nei prossimi 20-30 anni".
In un mercato come quello bolognese, dove i prezzi salgono in modo non uniforme e le zone di pregio continuano a correre, questa distinzione fa la differenza
tra una scelta che consolida il tuo patrimonio e una che lo mette sotto pressione.
Se stai valutando l'acquisto di una casa a Bologna nei prossimi mesi, tieni presente tre cose, al di là dei titoli sui prezzi in crescita:
✓ la rata sostenibile conta più del prezzo al metro quadro. Due immobili con lo stesso prezzo possono avere un impatto molto diverso sul tuo bilancio,
a seconda di durata, tasso e reddito disponibile reale.
✓ l'efficienza energetica non è un vezzo, è un fattore di tenuta dell'investimento. Il mercato la sta già premiando: un immobile in classe energetica bassa
comprato "a sconto" può costarti di più nel tempo, tra lavori e bollette, e valere di meno alla rivendita.
✓ le zone di pregio (Centro, Santo Stefano, Giardini Margherita) restano un mercato a parte. Prima di orientarti lì solo per l'indirizzo, verifica che la
sostenibilità del mutuo regga anche in scenari meno favorevoli di quello attuale.
Il mercato bolognese, nel 2026, premia chi ha chiaro non solo cosa vuole comprare, ma cosa può davvero sostenere nel tempo.
È la differenza tra inseguire un prezzo e costruire un investimento solido.
IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.