Quanti anni di stipendio servono per comprare casa a Bologna
Comprare casa a Bologna può significare impegnare l’equivalente di circa nove anni di reddito lordo medio da lavoro dipendente.
È il risultato del confronto tra il valore teorico di un appartamento di 80 mq, calcolato sulla quotazione media comunale (dati OMI 2025), e il reddito medio della categoria.
Una famiglia non vive di redditi medi. Vive di ciò che arriva sul conto ogni mese, di ciò che deve pagare e di ciò che vuole costruire. Per questo la domanda che mi sento fare più spesso, «Secondo lei, ce la possiamo fare?», non trova risposta nel prezzo della casa.
La trova in tre numeri: l'anticipo, la rata e la riserva che resta dopo il rogito.
Qui sotto trovi i dati ufficiali, esempi di calcolo e cinque domande da farti prima di iniziare le visite.
Quanto guadagnano i bolognesi ( e perché la media inganna)
Secondo i dati del MEF (dichiarazioni 2025, anno d'imposta 2024), il reddito medio da lavoro dipendente e assimilato nel Comune di Bologna è di circa
28.936 € lordi l'anno.
Per leggerlo bene servono tre cautele:
- è lordo. Non è quello che trovi in busta paga.
- è una media. Non coincide con lo stipendio di chi lavora a tempo pieno tutto l'anno.
- nasconde la distribuzione. Nell'analisi del Comune sul 2023, il reddito imponibile mediano è di 22.778 € (il medio è 28.573 €) e circa il 43% dei contribuenti dichiara meno di 20.000 €. Sono dati di anno e popolazione diversi (qui parliamo di tutti i contribuenti, non solo dei dipendenti), quindi
non vanno confrontati alla lettera. Dicono però che molte famiglie stanno sotto la media.
Per questo, negli esempi che seguono, non uso il dato ufficiale ma due ipotesi di netto dichiarate: 19.500 € l'anno per una persona (1.500 € al mese per 13 mensilità) e 39.000 € per una coppia con due entrate identiche. Sono ipotesi, non statistiche.
(Fonti: MEF – Open Data comunali, anno d’imposta 2024; Comune di Bologna – Analisi dei redditi 2023.)
Quanto costa una casa tra centro e periferia
Uso le quotazioni OMI dell'Agenzia delle Entrate riferite al 2025. A Bologna la media è di 3.066 €/mq (+2,7% sull'anno precedente), in provincia
di 1.663 €/mq (+2,3%).
Per rendere il confronto leggibile ipotizzo sempre 80 mq, il mutuo all'80% del prezzo, perizia pari al prezzo, 25 anni, tasso fisso al 3,70%,
ammortamento alla francese. Il tasso è un'ipotesi di calcolo, non un'offerta né una media di mercato.
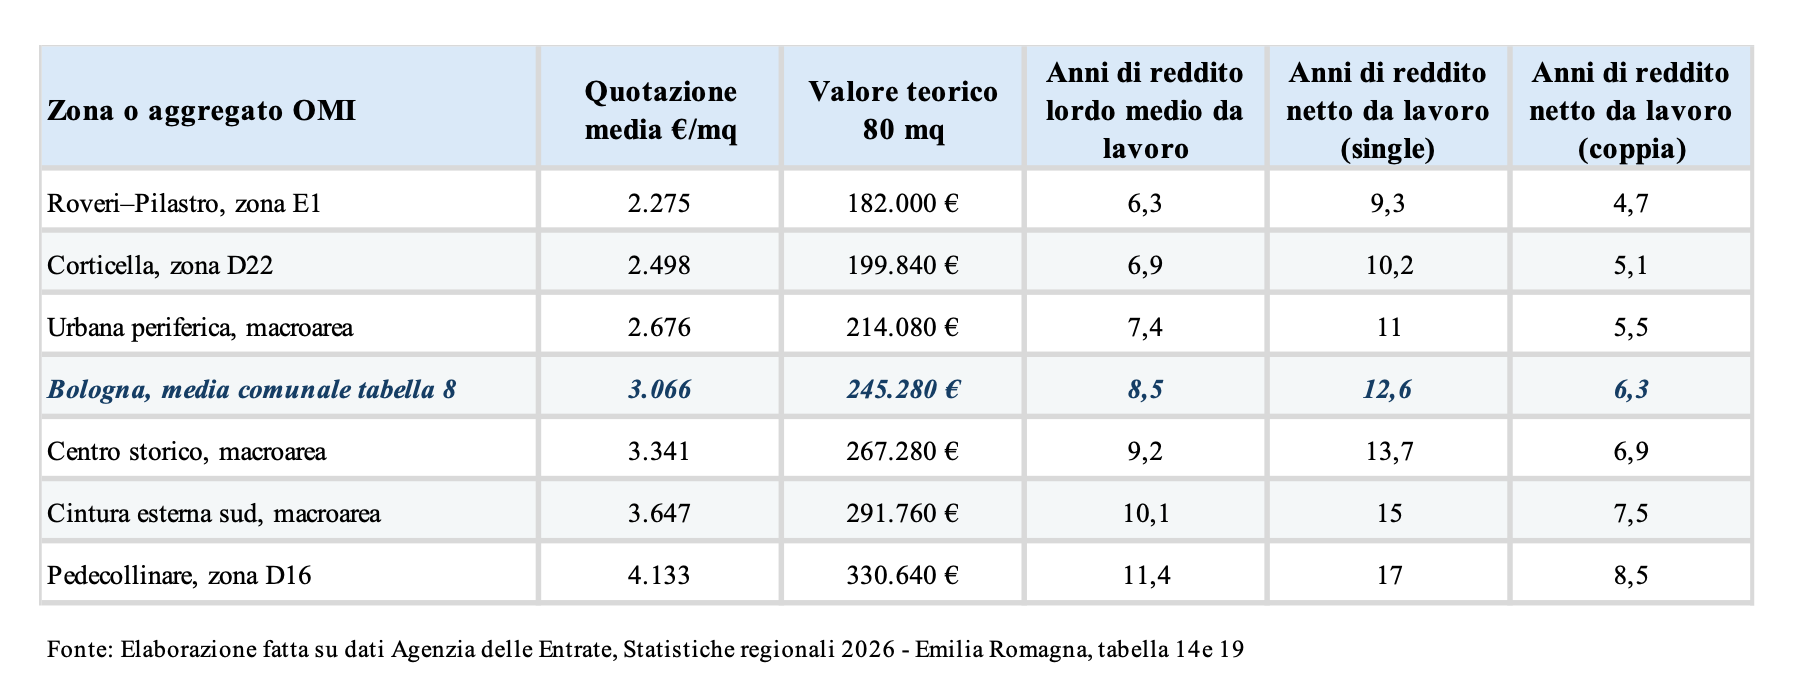
Le quotazioni OMI sono indicazioni territoriali, non prezzi garantiti. Piano, ascensore, caratteristiche dello stabile e prestazioni energetiche richiedono
una valutazione puntuale. Anche le superfici vanno rese omogenee, perché metri commerciali e calpestabili non coincidono.
Cosa dice davvero la tabella
Gli anni di stipendio non sono il tempo per comprare. Il rapporto prezzo/reddito misura la distanza tra la casa e i guadagni. Non dice quanto servirà per risparmiare, né quanto durerà il mutuo. Intanto bisogna vivere e pagare le imposte.
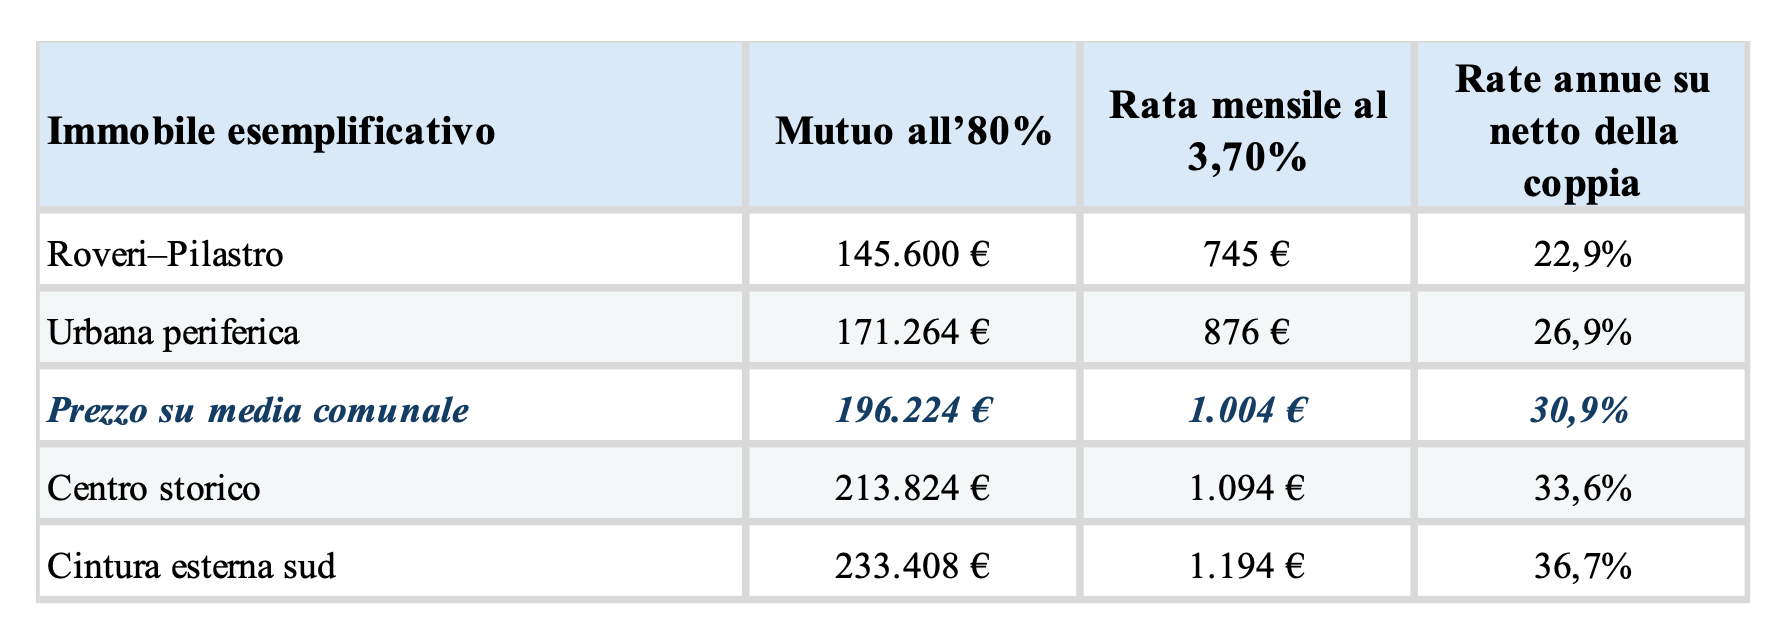
L'anticipo. Secondo la Banca d'Italia il mutuo finanzia normalmente fino all'80% del valore di perizia. Esistono finanziamenti più alti, fino al 95% del prezzo, con condizioni e valutazioni specifiche. Nell'esempio sulla media comunale il mutuo è di 196.224 € e servono 49.056 € di mezzi propri.
A questi si aggiungono imposte, notaio, eventuale agenzia, costi del finanziamento, lavori e arredi. Se la perizia è inferiore al prezzo, il capitale necessario aumenta.
Quanto ci vuole per metterlo da parte.
- una coppia che risparmia il 20% del netto accantona 7.800 € l'anno e arriva all'anticipo in circa 6 anni e 4 mesi.
- con il 10% ci vogliono oltre 12 anni e mezzo.
- una famiglia che mette da parte 400 € al mese ne accumula 4.800 l'anno e impiega poco più di dieci anni.
Sono tempi ottimistici: prezzi fermi, nessun rendimento, risparmio continuo e costi dell'acquisto esclusi.
La rata. Sulla media comunale la rata è di 1.004 € al mese. Pesa il 31% sul netto della coppia, ma circa il 62% su quello di una persona sola. Per il single il progetto va rivisto: prezzo, anticipo, metratura o altre condizioni. La Banca d'Italia considera ragionevole una rata entro un terzo del reddito disponibile.
È un riferimento prudenziale, da leggere insieme alle altre uscite e agli altri debiti. Nessuna percentuale garantisce da sola la sostenibilità o l'approvazione
del mutuo.
La riserva. Dopo il rogito serve liquidità. Quanta dipende dalle spese essenziali, dalla stabilità delle entrate e dalle responsabilità familiari, non da una percentuale del prezzo.
Cosa cambia se prezzo, tasso o durata si muovono
Partiamo dalla rata di 1.004 €:
- Prezzo +20% (294.336 €). Il mutuo sale a circa 235.469 €, la rata a circa 1.204 €, pari al 37,1% del netto della coppia. Siamo oltre il terzo.
- Tasso al 4,70% invece del 3,70% (25 anni). La rata passa da 1.004 a circa 1.113 €. Una rata a tasso fisso già stipulato non aumenta se i tassi salgono.
Con il variabile l'effetto dipende da debito residuo, durata e condizioni contrattuali.
- Durata di 30 anni. La rata scende a circa 903 €, ma gli interessi complessivi salgono da circa 104.800 a 128.900 €. La durata va valutata insieme al
costo totale e all'età in cui finirai di pagare.
Quando confronti le offerte, ricorda che TAN e TAEG non sono intercambiabili. Il TAN è il tasso con cui si calcolano gli interessi. Il TAEG esprime il costo annuo complessivo, includendo molti costi accessori.
Il costo di abitare completa il prezzo della casa
Periferia e comuni della cintura sono territori diversi. Allargare la ricerca può aprire possibilità, ma richiede di valutare trasporti, manutenzione, condominio
e consumi.
Un esempio: ridurre il mutuo di 40.000 € abbassa la rata di circa 205 € al mese. Se la nuova posizione comporta 250 € in più tra auto, trasporti e servizi,
il vantaggio di cassa si rovescia. Contano anche capitale rimborsato, interessi, qualità dell'immobile e tempo di percorrenza.
Prima di fare una proposta chiedi l'APE, le bollette degli ultimi anni e i lavori condominiali già deliberati. La classe energetica da sola non determina
l'importo delle bollette, perché incidono anche superficie, impianti, utilizzo e condizioni dell'abitazione. Un immobile energivoro o con lavori in arrivo
può pesare sul budget per anni. Fai quantificare i lavori con preventivi.
Cinque domande prima di iniziare le visite
I dati descrivono il mercato. Le risposte a queste domande dicono quanto il tuo progetto è pronto.
- Quanti risparmi posso usare senza restare scoperto? Distingui tra anticipo, costi dell'operazione, riserva e altri impegni già previsti.
- Quanto riuscirei ancora a risparmiare dopo la rata? Costruisci un bilancio che comprenda anche le spese annuali, distribuite sui dodici mesi.
- Ho stimato le spese della nuova casa? Raccogli informazioni su condominio, consumi, lavori e spostamenti.
- Se una delle entrate diminuisse per qualche mese, come ci organizzeremmo? Quali spese potremmo ridurre, su quali riserve potremmo contare e per quanto tempo?
- Il budget nasce dai nostri conti o dal prezzo della casa che ci piace? Se per farlo rientrare devi allungare la durata, esaurire i risparmi e rimandare altri bisogni, è il momento di rivedere il progetto.
Una risposta incompleta indica un punto da approfondire. Farlo prima della proposta aiuta a cercare con criteri più chiari.
Come la consulenza e il FRAS aiutano a decidere
Due famiglie hanno 3.000 € netti al mese e una rata di 900 €. Il rapporto rata/reddito è il 30% per entrambe.
Con altre uscite di 1.200 € per la prima e 1.850 € per la seconda, restano però 900 € e 250 €. Stessa percentuale, sostenibilità molto diversa. (è un esempio
di bilancio, non un calcolo del punteggio F.R.A.S.)
Nel mio lavoro di consulente del credito ed educatore finanziario parto da entrate, spese, debiti e risparmi per capire quale impegno può trovare spazio
nel bilancio. Uso il F.R.A.S., Family Real Affordability Score (ne ho parlato qui), l'indice proprietario che misura la sostenibilità reale della rata rispetto al reddito netto familiare, dentro il percorso F.A.I.R. Plan: Fotografia, Analisi, Intervento, Revisione. Poi confrontiamo le alternative: anticipo, importo,
durata, zona e metratura, oppure il tempo necessario per prepararsi meglio.
In alcuni casi sarà utile approfondire un mutuo, in altri ridurre un debito, rafforzare la liquidità o rivedere la ricerca. Il progetto va poi riesaminato nel
tempo, soprattutto se cambiano redditi, spese o responsabilità familiari. La sostenibilità va mantenuta anche dopo la firma.
Hai iniziato a cercare casa a Bologna
Prima delle visite metti in fila tre cose: il capitale utilizzabile senza esaurire le riserve, la rata sostenibile e il costo dell'abitare nella zona scelta.
Se vuoi approfondirle insieme, scrivimi "CASA BOLOGNA" e raccontami a che punto sei: stai iniziando la ricerca, hai individuato un immobile o hai già
una proposta di mutuo?
Partiremo dalla tua situazione per capire quale consulenza può esserti utile.
Contattami qui
Prima il tuo budget. Poi la casa dei tuoi sogni.
#comprarecasa #casabologna #mutuo #finanzefamiliari #educazionefinanziaria #pianificazione #Fras-FamilyRealAffordabilityScore