Rialzo tassi BCE e mutuo casa: cosa conta davvero nel 2026
Il 10 settembre 2026 il Consiglio direttivo della BCE ha deciso di alzare di 25 punti base i tre tassi di riferimento. Da martedì 16 settembre il tasso sui
depositi sale al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, quello sulle operazioni di rifinanziamento marginale al 2,90%.
La motivazione ufficiale è chiara: il conflitto in Medio Oriente continua a generare pressioni sui prezzi, e la BCE prevede un'inflazione che resterà sopra
l'obiettivo del 2% ancora per un po' (3,0% quest'anno, 2,5% nel 2027, 2,1% nel 2028). La crescita economica, va detto, regge meglio delle attese (0,9% nel 2026,
fino all'1,5% nel 2028).
E la Banca centrale ha ribadito che non si vincola a un percorso predefinito: ogni decisione futura dipenderà dai dati, riunione
per riunione.
Fin qui la notizia.
Ora la parte che conta davvero per chi sta valutando un mutuo.
Cosa cambia davvero per te, e cosa no
Prima distinzione utile: questo rialzo riguarda il costo del denaro per le banche, non automaticamente il tasso che ti verrà offerto sulla tua pratica.
Sono due cose collegate ma non coincidenti, e la differenza è dove molte famiglie si perdono.
• Quello che conta poco per la tua decisione di oggi: il singolo dato del tasso BCE preso isolatamente. Non è la cifra su cui costruire la scelta se comprare
casa ora o tra sei mesi.
• Quello che conta molto, e che raramente viene raccontato insieme alla notizia: tra la decisione di oggi e l'offerta che arriverà sulla tua pratica passano settimane, spesso mesi (tempo di ricerca casa, istruttoria, delibera). In quel tempo lo scenario può muoversi ancora, in una direzione o nell'altra.
E anche a parità di tasso BCE, due famiglie possono ricevere due offerte molto diverse. La banca prezza il rischio-cliente (reddito, stabilità, rapporto
rata/reddito, garanzie), non applica un listino uguale per tutti agganciato al tasso di riferimento del giorno.
Guardare il tasso BCE per capire “se conviene comprare casa ora” è quindi quasi sempre un esercizio fuorviante.
Non perché il dato sia irrilevante, orienta il costo del credito nel sistema, ma perché tra quel dato e la tua rata reale c'è una distanza che il titolo del giornale
non racconta mai.
La domanda sbagliata (che quasi tutti si fanno) e quella giusta
La domanda che sento più spesso è: “Dove andranno i tassi? Conviene aspettare?”
È una domanda legittima, ma è la domanda sbagliata per due motivi.
Primo: nemmeno la BCE lo sa con certezza. Lo ha detto esplicitamente, procedendo riunione per riunione senza un percorso prestabilito.
Secondo: anche se lo sapessi con precisione, non ti direbbe nulla sulla cosa che davvero determina, se quel mutuo ti farà stare bene o ti metterà in affanno
tra tre, cinque, dieci anni.
La domanda giusta è un'altra: quale mutuo posso permettermi oggi senza mettere in difficoltà il mio futuro, anche se lo scenario cambia?
Questa domanda sposta l'attenzione da qualcosa che non controlli (la politica monetaria) a qualcosa che puoi progettare (la sostenibilità del tuo
bilancio nel tempo).
Ed è l'unica domanda che ha senso, perché un mutuo non si giudica al momento della firma, si giudica per tutta la sua durata, che di solito è più lunga di
qualsiasi ciclo di tassi.
Cosa significa, in pratica, progettare un mutuo per il lungo termine
Tradurre questo principio in scelte concrete significa guardare oltre il tasso nominale e oltre la rata del primo anno:
• Fai reggere la rata a uno scenario peggiore, non solo a quello attuale. Se scegli un tasso variabile, chiediti cosa succede alla rata con un rialzo dei tassi
di 0,50-1-2 punti. Se il bilancio familiare va in tensione con quello scenario, il mutuo non è sostenibile, anche se oggi la rata sembra comoda.
• Guarda oltre la rata: i costi accessori pesano più di quanto si pensi. Spese notarili, imposte, perizia, assicurazioni obbligatorie e, spesso dimenticate,
le spese di manutenzione e gestione dell'immobile nel tempo. Un mutuo “sostenibile sulla carta” può smettere di esserlo se non hai messo in conto tutto il resto.
• La classe energetica non è un dettaglio ambientale, è una voce di bilancio. Una casa in classe energetica bassa costa di più da riscaldare e raffrescare ogni mese, per tutta la vita del mutuo. Su un orizzonte di 20-30 anni questa differenza si somma a una cifra che vale la pena calcolare prima di firmare, non scoprire dopo.
• Pensa alla tenuta dell'investimento, non solo all'acquisto. Zona, servizi, prospettive dell'area sono elementi che incidono su quanto quella casa manterrà
valore, e su quanto sarà facile, se necessario, rivenderla o affittarla in futuro senza perderci.
• Rivedi il mutuo nel tempo, non impostarlo e dimenticarlo. Le condizioni di mercato cambiano, la tua situazione personale cambia. Un mutuo firmato
oggi può valere la pena rinegoziarlo o surrogarlo tra qualche anno. Il punto è farne una revisione periodica consapevole, non subire passivamente le condizioni originarie per trent'anni. Per questo motivo ho ideato il servizio “Tagliando mutui” (se vuoi saperne di più clicca su questo link
Uno strumento per fare i conti, non le supposizioni
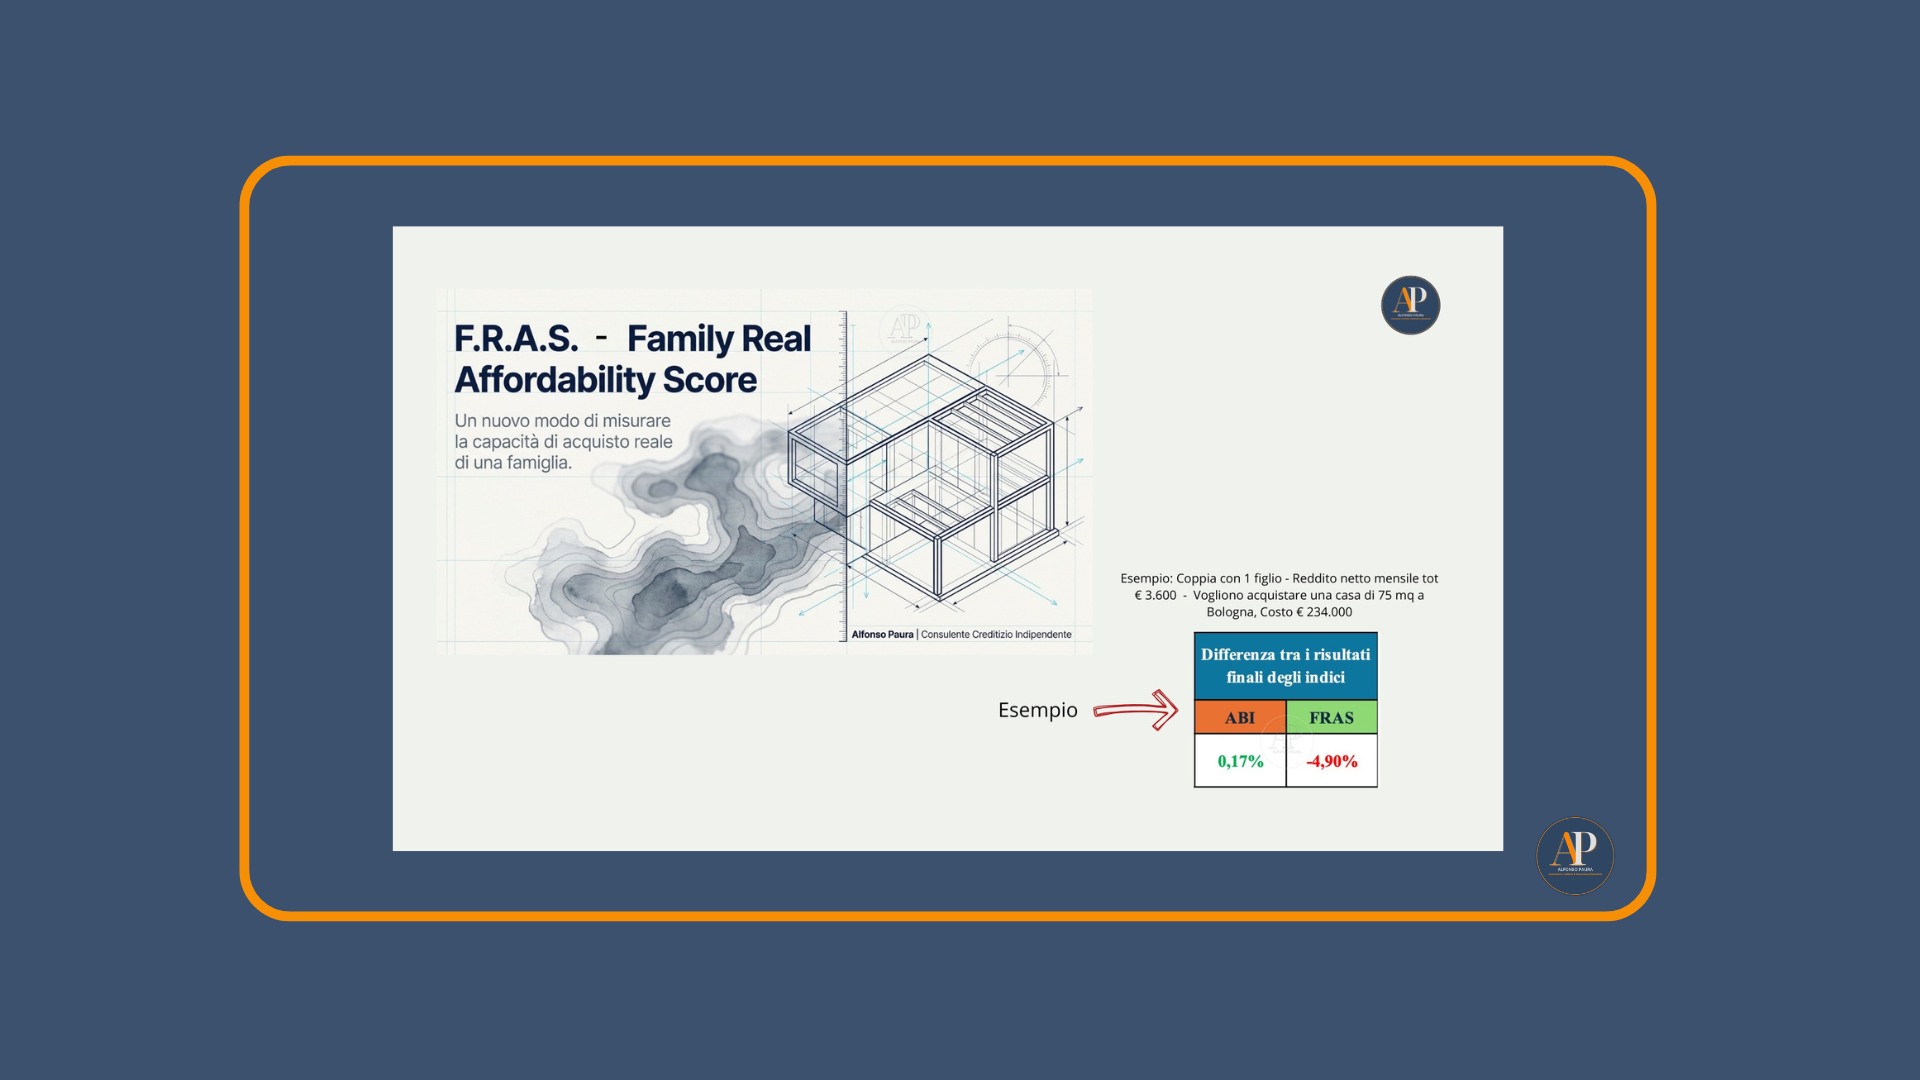
Il punto in comune a tutte le voci sopra è che nessuna, da sola, ti dice se un mutuo è davvero sostenibile per la tua famiglia. Vanno lette insieme ed è esattamente per questo che uso il F.R.A.S. (Family Real Affordability Score). È un indice che misura NON se la famiglia media può comprare la casa media, ma se questa famiglia, con il suo reddito reale, il suo patrimonio, il suo nucleo familiare, in una determinata città ed in una zona specifica può permettersi quel mutuo.
La differenza sembra sottile, ma in realtà non lo è.
Non sostituisce un'analisi personalizzata, ma è un primo termometro onesto prima di innamorarsi di una casa o di una rata.
Il punto centrale
Il rialzo BCE di oggi è un dato macro, utile per capire il contesto generale. Ma il contesto generale non compra casa al posto tuo, e non paga la tua rata tra cinque anni. A pagarla è il tuo bilancio, con le sue entrate, le sue spese, i suoi imprevisti.
Per questo la pianificazione seria di un mutuo non parte mai dalla domanda “quanto costa il denaro oggi”, ma da un'analisi onesta di quanto puoi permetterti in modo sostenibile, in scenari diversi da quello attuale.
È un lavoro che si fa prima di firmare, non dopo, ed è esattamente il lavoro che troppo spesso le famiglie non riescono a fare da sole, perché richiede di mettere insieme dati che di solito arrivano frammentati: obiettivi, priorità, tasso, rata, costi accessori, efficienza energetica, tenuta nel tempo.