IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.
Alfonso Paura
C'è un documento che quasi tutti ricevono ogni mese o ogni trimestre, e che quasi nessuno legge davvero: l'estratto conto.
Lo stesso vale per il piano di ammortamento del mutuo, che spesso resta chiuso in una cartella dal giorno della firma.
Non è pigrizia, è che nessuno ci ha mai spiegato cosa cercare, e senza un metodo, aprire quei documenti sembra tempo perso. Con un metodo, invece,
bastano pochi minuti per capire se stai pagando quello che è giusto pagare, o qualcosa in più.
Le informazioni sono tutte lì, nell'area riservata della banca o nei documenti contrattuali.
Il problema è che, senza sapere cosa sia rilevante e cosa no, si finisce per non guardare nulla, oppure per guardare tutto con la stessa attenzione, disperdendo energie su dettagli che contano poco e ignorando quello che invece pesa davvero sul bilancio.
Questo è vero sia per il conto corrente sia per il mutuo, ma con una differenza importante:
✓ sul conto corrente l'impatto di una revisione è quasi sempre limitato a qualche decina o centinaia di euro l'anno
✓ sul mutuo, lo stesso esercizio può valere migliaia di euro nel tempo.
Vale la pena tenerlo presente prima di decidere dove investire la propria attenzione.
Non tutte le voci di un estratto conto meritano lo stesso peso.
Il canone di gestione conta, ma va letto in relazione a come si usa davvero il conto: un canone anche non trascurabile può avere senso se il conto offre
servizi che si utilizzano concretamente, mentre lo stesso importo è ingiustificato su un conto usato solo per accreditare lo stipendio e pagare due bollette.
Le commissioni su singole operazioni, invece, sono spesso il punto dove si annida un costo che nessuno nota, proprio perché ogni singolo addebito è piccolo.
È la somma nel tempo che va guardata, non la singola voce.
Un capitolo a parte meritano gli addebiti ricorrenti: abbonamenti, coperture assicurative accessorie, servizi digitali attivati anni fa e mai più utilizzati.
Qui il criterio utile non è quanto costano singolarmente, ma se rispondono ancora a un bisogno reale oggi, non a quello che si aveva nel momento in cui sono
stati attivati.
Se sul conto corrente la disattenzione costa decine di euro l'anno, sul mutuo può costare molto di più, perché stiamo parlando di un impegno che dura anni,
a volte decenni.
Eppure, è proprio il mutuo il documento meno riletto di tutti, probabilmente perché firmarlo è stato un momento di grande impegno emotivo e mentale,
e una volta chiuso quel capitolo si preferisce non riaprirlo.
La maggior parte delle persone, dopo aver concluso l'operazione, hanno riposto i documenti nella cartellina di colore giallo con l'etichetta "documenti casa"
e si sono dimenticati negli anni successivi, di verificare se le condizioni economiche del mutuo erano al passo con i tempi.
E’ strano vero?
Eppure, per tantissime famiglie italiane, il MUTUO è una delle voci di maggior peso nel bilancio mensile e pochi o tanti euro sulla rata possono fare la differenza.
Ma cosa è opportuno verificare?
Il primo elemento da recuperare, se non lo si ha già chiaro, è la tipologia di tasso: fisso o variabile.
Chi ha un tasso variabile dovrebbe sapere, con un numero preciso e non un'impressione generica, di quanto la propria rata sia cambiata negli ultimi anni,
perché questo dice molto sulla propria reale tolleranza al rischio, verificata sul campo e non solo immaginata al momento della firma.
Ma anche chi ha un mutuo a tasso fisso, non può evitare la verifica. Un fisso firmato nel momento sbagliato può agganciarti a un tasso più alto di quello attuale.
Ad esempio, su un mutuo da 150.000 € a 25 anni, un solo punto in più sono circa 78 € al mese. Oltre 23.000 € in più sul totale.
Il secondo elemento, forse il più importante e il meno conosciuto, è lo spread: la parte del tasso che la banca applica come proprio margine, e che resta fissa
per tutta la durata del mutuo, indipendentemente da come si muove il mercato.
È lo spread, non il tasso di mercato del momento, il vero terreno su cui si gioca la convenienza di un mutuo rispetto a un altro, ed è anche l'elemento su cui
ha senso confrontarsi con altre banche se si sospetta di pagare più del dovuto.
Guardare il piano di ammortamento, poi, aiuta a capire una dinamica che sorprende molte persone. Nei primi anni di un mutuo, la parte della rata che va a interessi è più alta della parte che riduce il capitale. È un meccanismo del tutto normale nel funzionamento di un mutuo, ma vederlo con i propri numeri,
invece che saperlo in astratto, cambia la percezione di quanto tempo serve perché il debito residuo inizi a scendere in modo significativo.
Le polizze eventualmente collegate al mutuo meritano un controllo a parte, non perché siano sempre inutili, ma perché vanno valutate una per una,
chiedendosi se coprono davvero un rischio concreto della propria situazione familiare, non se sono state semplicemente accettate insieme al resto della pratica.
C'è infine un aspetto legato alla classe energetica. Voi direte: "e cosa c'entra la classe energetica con il mutuo?"
Diciamo che potrebbe essere uno di quegli elementi che vi fa valutare di guardarvi intorno alla ricerca di condizioni migliori. Provo a spiegarmi con un esempio.
Supponiamo che qualche anno avete acquistato una casa in classe D e sottoscritto un mutuo. Nel frattempo, però, avete fatto lavori di ristrutturazione che vi
hanno consentito di migliorare la classe energetica del vostro immobile e quindi si è passati da una classe D ad una classe C o B. Ecco, grazie a questo salto di
classe, potreste accedere a condizioni di mutuo agevolate, i cosiddetti mutui green, attraverso una surroga.
Tutti questi controlli, da soli, servono a fotografare la situazione.
Il passo che genera un beneficio reale è il confronto.
Guardare cosa offre oggi il mercato per un profilo simile al proprio, e capire se la differenza rispetto alle proprie condizioni attuali è marginale o significativa.
Se lo è, esiste uno strumento spesso sottovalutato, la surroga (ne avevo parlato qui), che permette di trasferire il mutuo su un'altra banca senza penali e
senza i costi notarili a carico del cliente, proprio perché la legge italiana li pone a carico della banca subentrante.
Un controllo di questo tipo non richiede competenze tecniche avanzate, richiede solo di sapere quali numeri cercare e perché contano.
Ma c'è una differenza che vale la pena avere chiara:
✓ sul conto corrente stai probabilmente parlando di qualche decina di euro l'anno
✓ sul mutuo, di migliaia di euro nel tempo.
È lì che vale la pena concentrare l'attenzione vera.
E soprattutto, il numero di cose che hai scoperto conta meno di una sola cosa che decidi di fare per prima.
Un controllo che finisce con un elenco di dubbi, e nessuna azione, è tempo perso.
Se dal controllo del tuo mutuo emerge un dubbio su spread, sostenibilità della rata o convenienza rispetto al mercato attuale, è esattamente il tipo di verifica
che porto avanti con il mio servizio Tagliando Mutui.
Un'analisi indipendente, senza legami con nessuna banca, pensata per dare una risposta chiara a una sola domanda: stai pagando quello che è giusto pagare,
o c'è margine per fare meglio?
Hai fatto il controllo?
Scrivimi la tua situazione: ti dico subito se vale la pena approfondire.
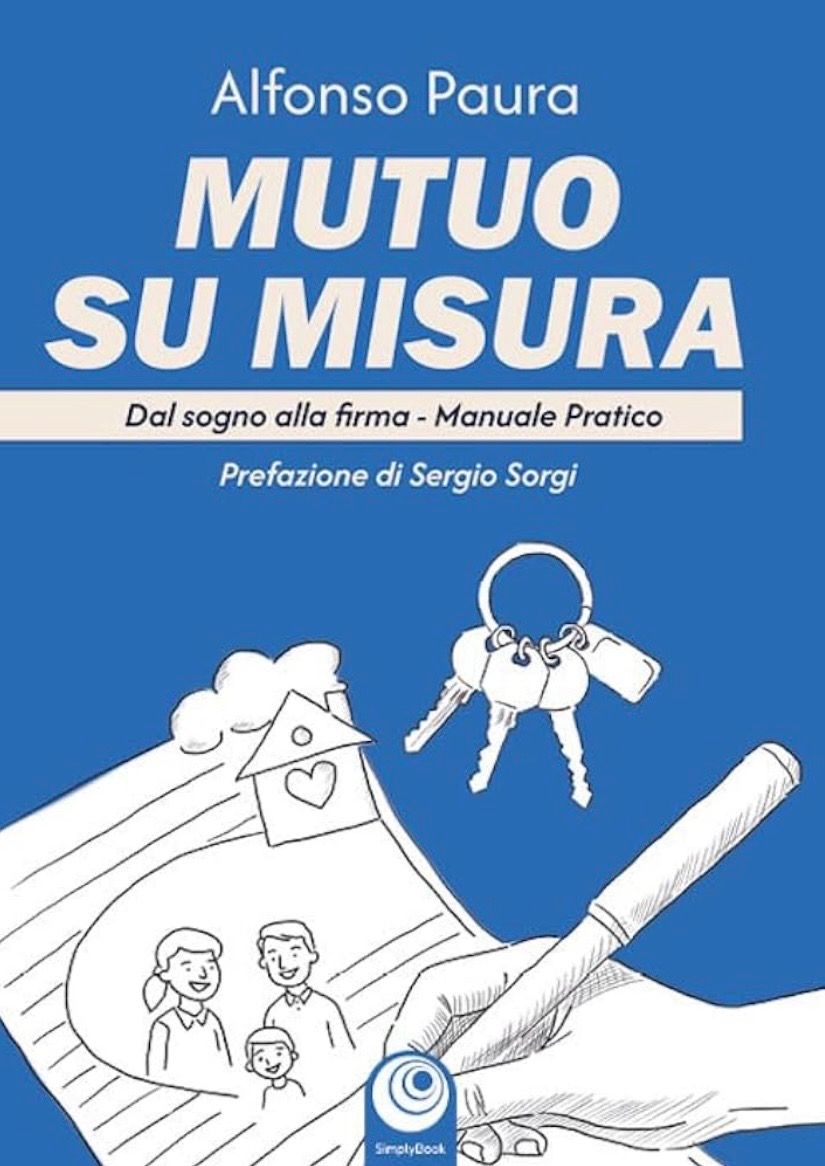
IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.