IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.
Alfonso Paura
Arriva il preventivo per sostituire la caldaia e isolare il tetto: 22.000 €.
In casa la prima domanda è sempre la stessa: "Ce la facciamo?"
Per rispondere servono quattro informazioni. Quanto hai a disposizione subito. Quanto devi ancora restituire. Quanto ti resta ogni mese. Quanto pesa la casa
su tutto ciò che possiedi. Quasi nessuna famiglia le ha davanti insieme.
Il documento che le riunisce si chiama stato patrimoniale. Non serve a fare bella figura con i numeri. Serve a decidere con lucidità su mutuo, lavori,
investimenti, cambi di lavoro.
Lo stato patrimoniale familiare è una fotografia scattata in un giorno preciso. Contiene tre elementi:
Non è il budget. Il budget è il film del mese: entrate, uscite, abitudini. Lo stato patrimoniale è il fotogramma: dove sei adesso. Servono entrambi, ma il film
ha senso solo se sai da dove parte.
Prendiamo una famiglia di quattro persone con un mutuo in corso. Invece di elencare i beni a caso, conviene ordinarli per una domanda semplice:
quanto è facile usarli se ne hai bisogno?
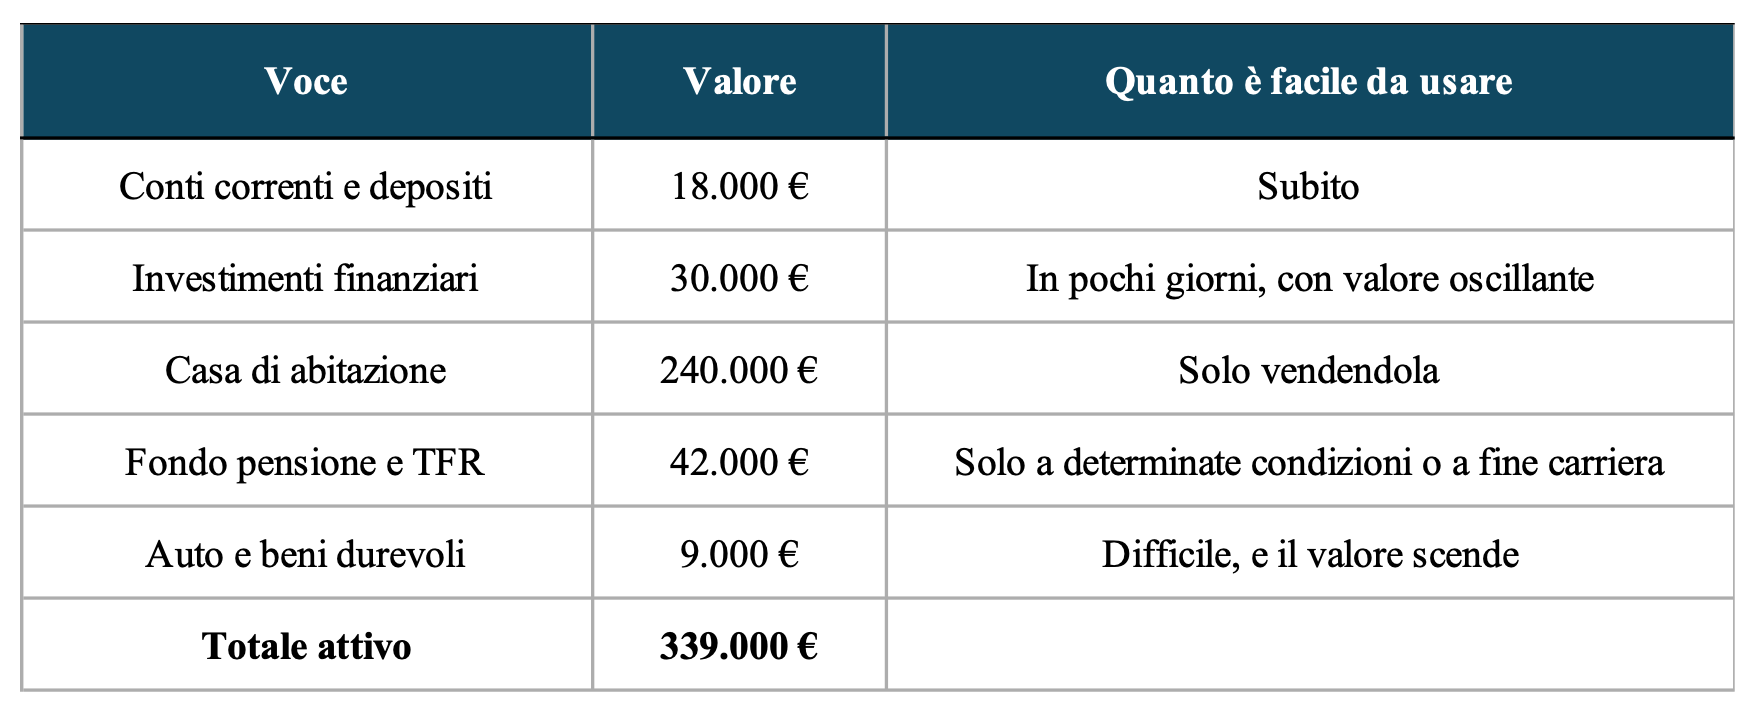
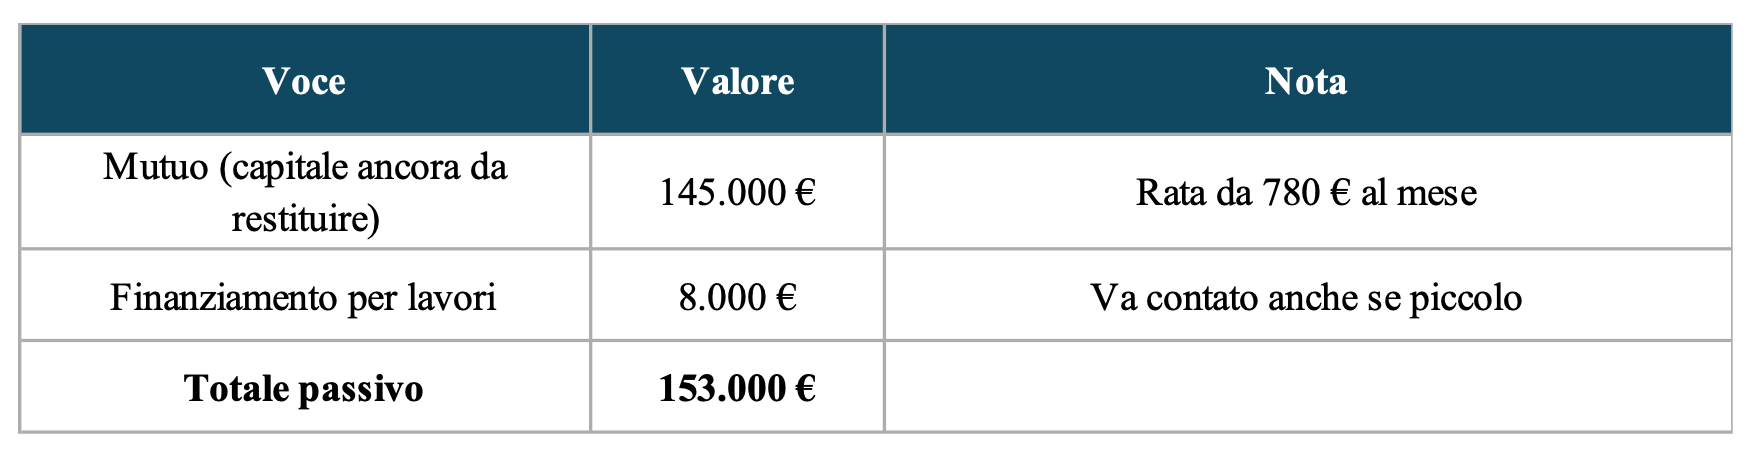
Patrimonio netto: 339.000 − 153.000 = 186.000 €. È la parte della tua ricchezza che è davvero tua.
Tre attenzioni mentre compili:
Il numero finale, 186.000 €, rassicura. Ma da solo dice poco. Fagli quattro domande.
1. Quanto è a portata di mano?
Conti e investimenti valgono 48.000 €. Il fondo pensione non lo puoi toccare quando ti serve. Quindi, su 186.000 € di patrimonio netto, quello davvero
disponibile per un imprevisto è circa un quarto. Essere ricchi sulla carta e avere liquidità sono due cose diverse.
2. Quanto dipende dalla casa?
240.000 € su 339.000 € di attivo: il 71%. Non è un difetto, ma significa che il tuo patrimonio poggia su un solo immobile. E qui pesano i costi che spesso
restano fuori dal conto:
Il valore che hai scritto nell'attivo è una stima che regge o un'ipotesi ottimistica?
3. Quanto pesa il debito?
Il passivo è il 45% dell'attivo. Ma nella vita di ogni giorno conta la rata: 780 € su 4.200 € di reddito netto, circa il 19%. Molti istituti ragionano attorno al
30-35% come limite per concedere un mutuo. È il limite oltre cui la banca non presta, non il livello a cui vivi sereno.
4. Quanto reggi senza reddito?
Con spese di 3.100 € al mese, 18.000 € di liquidità coprono poco meno di 6 mesi. Il dato ti dice cosa fare: non "cercare più rendimento", ma proteggere
quella riserva.
Cosa è marginale? Il valore dell'auto, che scende comunque. Le oscillazioni quotidiane dei fondi. Le cifre decimali di qualsiasi stima.
Cosa è essenziale? Liquidità, peso della casa, peso della rata, mesi di autonomia.
Il patrimonio netto cambia per tre ragioni diverse. Conviene tenerle separate.
1. Il risparmio. Nell'esempio entrano 4.200 € al mese e ne escono 3.100. Restano 1.100 €, un tasso di risparmio di circa il 26%.
È la leva che controlli di più.
2. La quota capitale del mutuo. Della rata da 780 €, circa 400 € riducono il debito e circa 380 € sono interessi. Il capitale rimborsato fa salire il patrimonio netto. Gli interessi sono un costo puro: 4.560 € l'anno che non tornano.
Sommando: (1.100 + 400) × 12 = circa 18.000 € di crescita annua, prima di rivalutazioni e svalutazioni.
3. Il mercato. Se la casa sale di valore, il patrimonio cresce senza che tu abbia messo un euro. Se scende, accade il contrario. Distinguere la crescita che
costruisci da quella che ricevi o subisci ti evita di scambiare la fortuna per un piano.
Un esempio di conseguenza. Se la rata aumentasse di 100 € (per esempio con un tasso variabile), il risparmio scenderebbe da 1.100 a 1.000 € e il tasso
da 26% a circa 24%. Sono 1.200 € l'anno in meno per fondo emergenza, previdenza o lavori. Per questo un mutuo va valutato sulla tenuta nel tempo,
non solo sulla rata di partenza.
Non serve controllarlo ogni settimana. Servono un ritmo e cinque indicatori.
Il ritmo
Il cruscotto
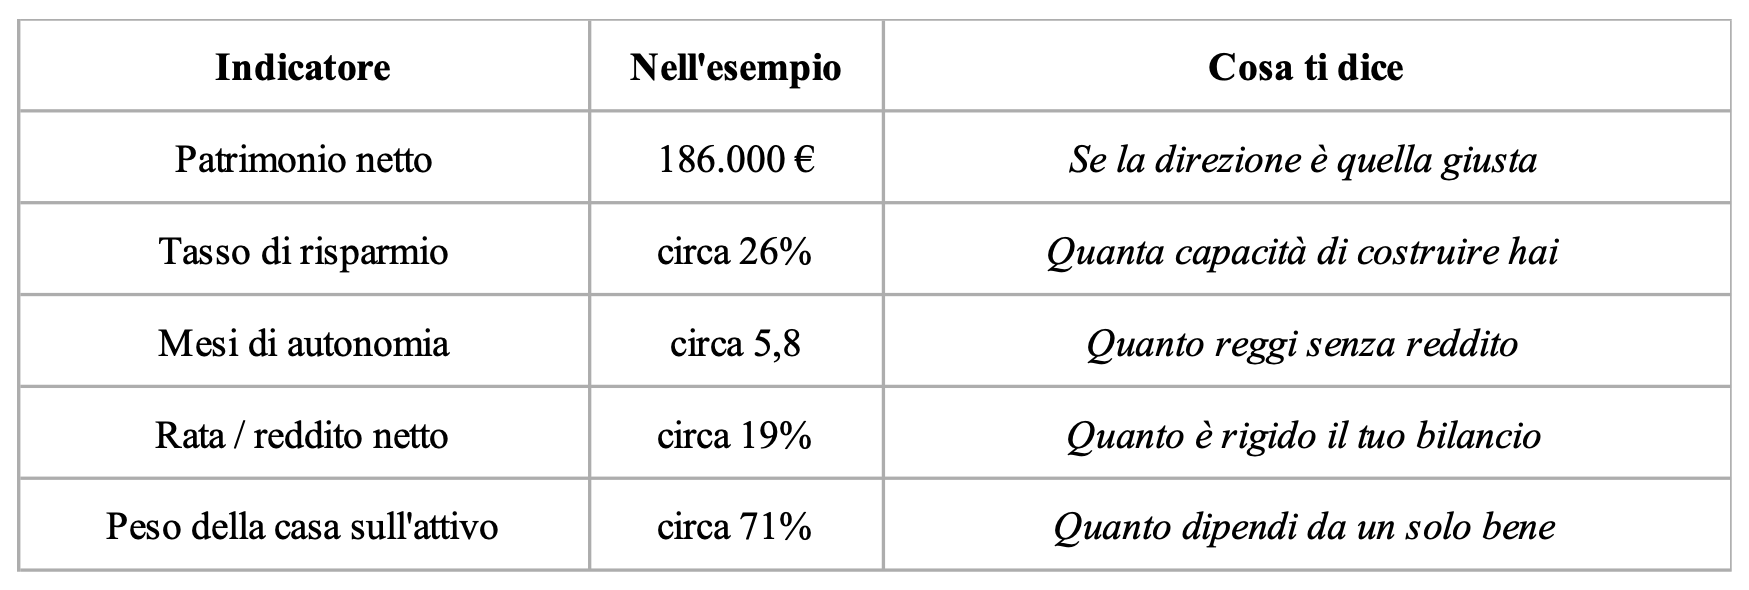
Le soglie giuste cambiano da famiglia a famiglia: età, obiettivi, stabilità del reddito. Quello che conta è il trend. Un indicatore che peggiora per tre trimestri
di fila sta dicendo qualcosa, anche se il numero assoluto sembra accettabile.
In circa due ore hai il primo quadro. Tre mosse, in quest'ordine:
Non deve essere perfetto. Deve essere onesto. Un numero approssimativo ma vero vale più di una sensazione precisa ma sbagliata.
Nel mio lavoro con le famiglie, questo è il primo passo del percorso: la fotografia, da cui nascono analisi, interventi e revisione periodica (il metodo F.A.I.R. Plan).
E se tra i tuoi numeri c'è un mutuo di cui non sei del tutto sicuro, è lì che una verifica mirata, come il Tagliando Mutui, può cambiare il quadro.
IL NUOVO LIBRO
Mutuo su misura, il manuale pratico di Alfonso Paura.
Disponibile su Amazon e in tutte le librerie.