A proposito di busta arancione..
Voglio dire subito una cosa: la pensione futura non può essere calcolata ma solo stimata. E questo perché le variabili sono davvero tante (adeguamento speranza di vita, eventuali buchi contributivi, eventuali nuove riforme, …..)
L’invio della busta arancione cartacea agli italiani rappresenta sicuramente un passo importante per ciò che riguarda l’informazione in materia di previdenza.
Io, però, nonostante le intenzioni positive la definisco “IL NOSTRO FUTURO A MEZZA PENSIONE”.
Vi spiego subito il perché.
Le ipotesi rappresentate nella “busta arancione” rischiano di trasformarsi in una deresponsabilizzazione di tanti lavoratori che non vedevano l’ora di sentirsi dire che la pensione in fondo non è un problema particolarmente preoccupante.
In sintesi, mi pare che oggi a “La mia pensione” manchino la comunicazione della variabilità delle stime in funzione di diversi scenari e l’educazione all’incertezza, temi che richiedono, invece, molta attenzione.
Il simulatore Inps “La mia Pensione” ci consente di fare un viaggio nel tempo permettendoci oggi di capire quale sarà presumibilmente il nostro assegno pensionistico.
E’ necessario, però, dargli la giusta lettura.
La proiezione della pensione si basa su tre elementi: l’età, la storia lavorativa e la retribuzione.
Il 40% di coloro che ha simulato online il “futuro assegno pensionistico” si è reso conto che l’importo è inferiore alle aspettative, il 65% ha addirittura constatato che le sue previsione erano sbagliate, il 20% ha riscontrato anomalie nella registrazione dei contributi.
Ma allora qual è il problema??
Le STIME SONO OTTIMISTICHE per vari motivi:
1) si basano su ipotesi di Pil in crescita dell’1,5% (….non mi pare che in Italia il dato medio degli ultimi anni sia questo!!!);
2) crescita retribuzioni dell’1,5% e senza la previsione di eventuali buchi contributivi (….vi risulta che in Italia lavorino tutti regolarmente??)
3) stima della rendita pensionistica rappresentata al lordo delle tasse.
E’ fondamentale, invece, essere consapevoli degli effetti che l’andamento della carriera e del Pil possono produrre sul futuro assegno pensionistico.
In primo luogo, si potrebbe avere un risultato sovrastimato addirittura del 25/30% ed in secondo luogo gli andamenti del Pil e della carriera lavorativa rappresentano un fattore cruciale se si vuole fare un’adeguata pianificazione previdenziale.
Quali consigli si possono dare??
Vediamo alcuni punti di attenzione.
1-Verifichiamo due punti: che la storia contributiva registrata sia corrispondente a quella effettiva, e che la stima della pensione sia fatta in base a parametri prudenziali per la crescita del Pil.
2-La “busta arancione” ha 3 effetti: si riapre il dibattito sulle pensioni, si torna a parlare di previdenza integrativa e di flessibilità nel pensionamento. Ragione per cui, è più che mai importante correre ai ripari e cioè integrare la pensione pubblica costruendosi in modo efficiente una pensione di scorta.
3-E’ necessario, inoltre, “sfruttare” alcuni alleati: il Tfr, il contributo del datore di lavoro, il riscatto di laurea, le agevolazioni fiscali, il tempo, i mercati.
In conclusione, la busta arancione e la simulazione online deve servire per:
- fare un check up immediato della propria situazione pensionistica;
- reperire tutte le informazioni utili riguardo il proprio orizzonte previdenziale;
- fissare i propri obiettivi per il futuro;
- tracciare, con l'ausilio di un partner fidato, il percorso per raggiungerli e monitorarli nel tempo;
- correre ai ripari prima che non ci sia più il tempo per porvi rimedio;
E tu?? Come ti stai preparando.
CHE VECCHIAIA VUOI VIVERE…!!!
Chiedi supporto OGGI. Non rimandare
Oggi, venerdì 23 ottobre, ho avuto il piacere di essere ospite di Due di denari , la trasmissione di Radio 24 condotta da Debora Rosciani e Mauro Meazza, dedicata all'economia quotidiana, al risparmio e alle decisioni finanziarie che riguardano da vicino le famiglie. Un'occasione preziosa per riportare l'attenzione su un tema che accompagna da sempre la mia attività professionale: il mutuo non è soltanto un finanziamento, ma una scelta che può influenzare gli equilibri economici di una famiglia per molti anni.
Il 56% dei risparmi degli under 35 è in depositi. Non è paura del rischio: è mancanza di educazione finanziaria. Cosa insegnare e da dove partire.

Prezzi delle case a Bologna 2026 in crescita del 4,95%: cosa conta davvero per chi compra casa. Come calcolare la sostenibilità del mutuo con il F.R.A.S.-Familiy Real Affordability Score
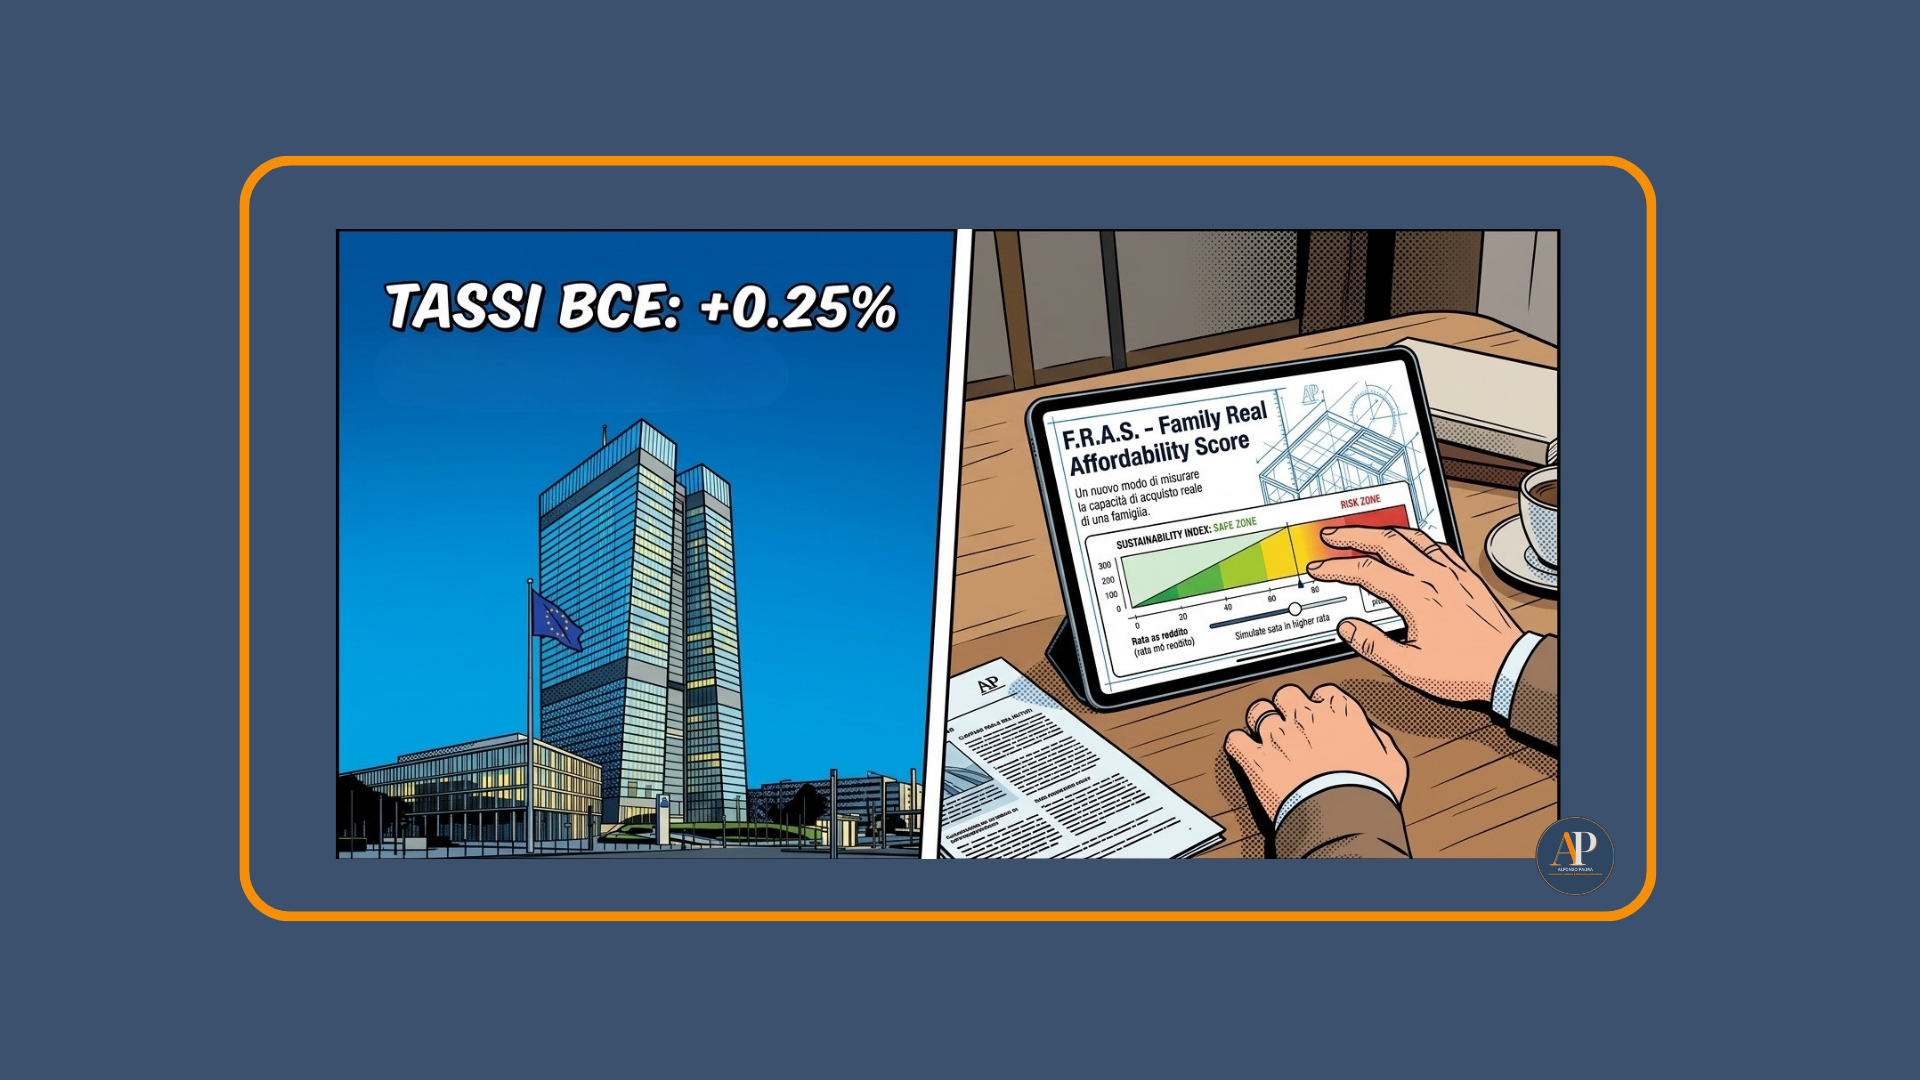
Il 10 settembre 2026 il Consiglio direttivo della BCE ha deciso di alzare di 25 punti base i tre tassi di riferimento. Da martedì 16 settembre il tasso sui depositi sale al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, quello sulle operazioni di rifinanziamento marginale al 2,90%. La motivazione ufficiale è chiara: il conflitto in Medio Oriente continua a generare pressioni sui prezzi, e la BCE prevede un'inflazione che resterà sopra l'obiettivo del 2% ancora per un po' (3,0% quest'anno, 2,5% nel 2027, 2,1% nel 2028). La crescita economica, va detto, regge meglio delle attese (0,9% nel 2026, fino all'1,5% nel 2028). E la Banca centrale ha ribadito che non si vincola a un percorso predefinito: ogni decisione futura dipenderà dai dati, riunione per riunione. Fin qui la notizia. Ora la parte che conta davvero per chi sta valutando un mutuo.