Prima casa e Abitazione principale: differenze e agevolazioni
Prima casa e abitazione principale non sono la stessa cosa (e conforderle può costare caro)
“È la mia prima casa, quindi non pagherò l’IMU e potrò scaricare gli interessi del mutuo”.
È una convinzione comprensibile. Ma mette insieme tre benefici che seguono regole diverse.
Le agevolazioni sull’acquisto, l’esenzione dall’IMU e la detrazione degli interessi del mutuo non arrivano automaticamente nello stesso pacchetto.
Avere diritto a una non significa avere diritto anche alle altre.
Per questo, prima di comprare, bisogna distinguere due concetti: prima casa e abitazione principale.
Una differenza che può incidere sulle spese iniziali, sul bilancio familiare e sulle decisioni da prendere negli anni successivi.
La differenza sta in una frase:
✓ Prima casa è un concetto fiscale legato all’acquisto.
✓ Abitazione principale è un concetto legato all’uso
Vediamole meglio.
Prima casa: un’agevolazione sull’acquisto
Nel linguaggio fiscale, “prima casa” identifica un regime agevolato applicabile all’acquisto quando ricorrono determinati requisiti dell’immobile e dell’acquirente.
Non significa necessariamente “la prima abitazione comprata nella vita”. Si può avere già posseduto una casa e accedere al beneficio; viceversa, il primo acquisto
in assoluto può non avere i requisiti.
Soprattutto, di regola non è obbligatorio abitare proprio nell’immobile acquistato.
Il requisito territoriale riguarda la residenza nel Comune, non necessariamente a quell’indirizzo.
Abitazione principale: conta dove si vive, con regole diverse per ogni imposta
L’abitazione principale riguarda l’utilizzo dell’immobile. Ma anche questa espressione va letta nel contesto della specifica agevolazione.
Ai fini IMU, in via ordinaria servono contemporaneamente la residenza anagrafica e la dimora abituale del possessore in quell’immobile. Il semplice
cambio di residenza sulla carta non basta.
Per la detrazione degli interessi del mutuo, invece, rileva l’abitazione nella quale il contribuente o i suoi familiari dimorano abitualmente, con le condizioni previste dalla disciplina IRPEF.
Un esempio: una casa acquistata senza agevolazioni “prima casa” può diventare abitazione principale. Una casa acquistata con quelle agevolazioni
può, invece, non esserlo.
Quali requisiti servono per le agevolazioni prima casa?
La categoria catastale
Sono escluse le abitazioni delle categorie A/1, A/8 e A/9. Non basta quindi descrivere una casa come “non di lusso”: va verificata la classificazione catastale.
Il beneficio può comprendere le pertinenze C/2, C/6 e C/7, nel limite di una per categoria e in presenza del necessario rapporto con l’abitazione agevolata.
La residenza nel Comune
La regola generale richiede che l’immobile si trovi nel Comune in cui l’acquirente risiede oppure trasferirà la residenza entro 18 mesi dall’acquisto, assumendo l’impegno nel rogito. In presenza di mutuo, il termine scende a 12 mesi
Sono previste alternative ed eccezioni, per esempio il Comune in cui si svolge l’attività e specifiche disposizioni per chi si è trasferito all’estero per lavoro o appartiene alle Forze armate e di polizia. Queste situazioni vanno verificate individualmente.
Le altre case possedute
In sintesi, l’acquirente deve dichiarare:
✓ di non essere titolare esclusivo, o in comunione con il coniuge, di proprietà, usufrutto, uso o abitazione su un’altra casa nello stesso Comune;
✓ di non possedere, neppure per quote e anche in comunione legale, un’altra abitazione acquistata con i medesimi benefici su tutto il territorio nazionale, considerando anche la nuda proprietà.
Per quest’ultimo caso esiste la possibilità di acquistare impegnandosi a vendere la precedente abitazione agevolata entro il termine previsto.
Una quota ereditata, una nuda proprietà e una casa acquistata con agevolazioni non producono necessariamente gli stessi effetti.
Prima di firmare, occorre ricostruire titoli, quote e precedenti acquisti con il notaio.
Quanto si risparmia sulle imposte di acquisto?
Il trattamento cambia in base al regime fiscale della vendita.
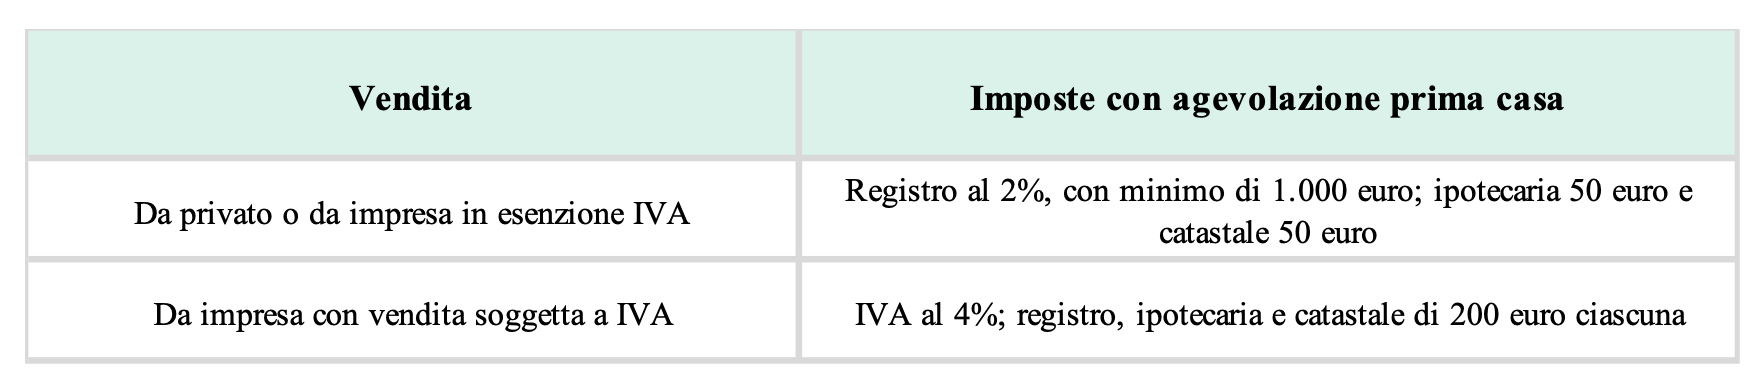
Nelle vendite soggette a registro, senza agevolazione l’aliquota ordinaria è generalmente il 9%. Quando ricorrono le condizioni e viene richiesto il sistema
del prezzo-valore, il calcolo si basa sul valore catastale. Per l’IVA, invece, la base è il prezzo della cessione.
Esempio: su una base imponibile catastale di 100.000 euro, il registro al 2% è pari a 2.000 euro; al 9% sarebbe 9.000 euro. La differenza è 7.000 euro.
Il beneficio riduce una parte del costo dell’operazione: nel budget restano da considerare notaio, eventuale agenzia, banca e altre spese.
Se possiedo già una prima casa, posso comprarne un’altra?
Sì, ricorrendone le condizioni, si può acquistare un’altra abitazione con il beneficio impegnandosi a vendere quella già acquistata con le agevolazioni.
Dal 2025 il termine per vendere l’abitazione agevolata preposseduta è passato da uno a due anni dal nuovo acquisto.
La possibilità richiede le dichiarazioni nell’atto e la verifica degli altri requisiti.
Non è un lasciapassare per qualsiasi altra casa posseduta. Ad esempio, un’abitazione nello stesso Comune comprata senza benefici può rappresentare
un ostacolo che la vendita successiva non risolve.
Prima casa e IMU: l’esenzione non nasce dal rogito
L’esenzione IMU ordinaria dipende dall’utilizzo come abitazione principale, non dalla richiesta delle agevolazioni all’acquisto.
Per le abitazioni diverse da A/1, A/8 e A/9, in via ordinaria l’immobile è esente quando il possessore vi risiede anagraficamente e vi dimora abitualmente.
Le categorie escluse restano soggette a una disciplina specifica.
Le pertinenze possono rientrare nell’esenzione nei limiti previsti: una per ciascuna categoria C/2, C/6 e C/7.
I 18 mesi concessi per trasferire la residenza nel Comune non sono un periodo di esenzione automatica dall’IMU.Se si compra oggi e si va a vivere nella casa mesi dopo, il periodo precedente va valutato separatamente.
Mutuo: due benefici da non confondere
L’imposta sostitutiva
Nel regime dell’imposta sostitutiva applicato ai finanziamenti bancari a medio e lungo termine, il mutuo destinato all’acquisto di una casa con i
requisiti “prima casa” beneficia normalmente dell’aliquota dello 0,25%. Per il corrispondente finanziamento abitativo privo dei requisiti l’aliquota è il 2%.
Su un mutuo di 200.000 euro significa, rispettivamente, 500 euro oppure 4.000 euro.
La banca verifica le dichiarazioni necessarie. Nei mutui cointestati, il trattamento può differire per le quote dei singoli mutuatari.
La detrazione degli interessi
Per un nuovo mutuo ipotecario destinato all’acquisto dell’abitazione principale, la detrazione ordinaria è il 19% su un massimo complessivo annuo
di 4.000 euro di interessi e oneri accessori ammessi.
Il beneficio teorico massimo è quindi 760 euro all’anno, nei limiti dell’imposta disponibile e delle ulteriori regole applicabili.
Non si detrae il 19% della rata: la restituzione del capitale non rientra nel beneficio.
In via ordinaria:
✓ chi detrae deve essere sia acquirente dell’immobile, anche per una quota, sia intestatario del mutuo, e sostenere la spesa;
✓ l’acquisto deve avvenire nell’anno precedente o successivo alla stipula del mutuo;
✓ la casa deve essere adibita ad abitazione principale entro un anno dall’acquisto.
Essere soltanto garante del mutuo non attribuisce il diritto alla detrazione.
Per i contribuenti con reddito complessivo superiore a € 75.000 va inoltre considerato il limite complessivo degli oneri detraibili introdotto dal 2025: gli interessi sui nuovi mutui possono concorrere a tale limite. I 760 € non vanno quindi presentati come un rimborso garantito a tutti.
Cointestazione, spese e importo del mutuo
Con un mutuo al 50% il limite ordinario di € 4.000 si ripartisce tra i due intestatari, non raddoppia. Esiste una specifica eccezione per il coniuge
fiscalmente a carico, alle condizioni previste.
Tra gli oneri ammessi possono rientrare istruttoria, perizia e spese notarili relative al contratto di mutuo. L’onorario per il rogito di acquisto segue un trattamento diverso e non entra in questa detrazione.
Se il capitale mutuato supera il costo di acquisto aumentato degli oneri fiscalmente rilevanti, gli interessi detraibili devono essere proporzionati: la certificazione bancaria, da sola, non risolve ogni verifica.
I lavori e la casa occupata: attenzione ai tempi
Per la detrazione del mutuo esistono regole specifiche.
In caso di ristrutturazione edilizia documentata dal titolo richiesto, il termine per destinare l’immobile ad abitazione principale può arrivare a due anni dall’acquisto. La detrazione decorre dall’effettiva destinazione a dimora abituale.
Per una casa acquistata già locata, la disciplina richiede, tra l’altro, la notifica al conduttore dell’intimazione di licenza o sfratto per finita locazione entro
tre mesi dall’acquisto e la destinazione ad abitazione principale entro un anno dal rilascio.
Non ogni lavoro consente automaticamente di utilizzare il termine biennale. Tempi del cantiere, consegna delle chiavi e requisiti fiscali vanno coordinati
prima del rogito.
Quando si perdono le agevolazioni prima casa?
Ci sono alcune criticità che si rilevano più frequentemente:
✓ Residenza trasferita in ritardo, o mai. Il termine è di 18 mesi dal rogito. Un lavoro che cambia, una ristrutturazione che si allunga o un affitto che non finisce possono farti sforare.
✓ Casa vecchia ancora in proprietà. Se compri prima di vendere, hai due anni per vendere l’immobile precedente (la Legge di Bilancio 2025 ha portato il termine da uno a due). Il preliminare di vendita da solo non basta.
✓ Quote ereditate o donate nello stesso Comune, spesso dimenticate al momento della dichiarazione al notaio.
✓ Cointestazione. Basta che uno solo dei due intestatari non abbia i requisiti per mettere in discussione l’agevolazione sulla sua quota. Verifica la posizione
di entrambi prima di firmare.
✓ Dichiarazioni imprecise nel rogito. Sono la causa più comune di decadenza, e quasi sempre derivano da una verifica fatta in fretta.
Come si perdono le agevolazioni
Le agevolazioni prima casa decadono se:
✓ la dichiarazione resa nel rogito risulta falsa o inesatta;
✓ non trasferisci la residenza entro 18 mesi;
✓ vendi l’immobile entro 5 anni senza riacquistare un’altra prima casa entro un anno;
✓ compri una nuova casa con le agevolazioni e non vendi la precedente nei termini.
Le conseguenze sono il recupero della differenza di imposta, gli interessi e una sanzione del 30%.
Se ci si accorge di non poter rispettare un impegno, intervenire prima della scadenza può consentire la riliquidazione senza sanzioni nei casi ammessi;
dopo la scadenza va valutato il ravvedimento operoso. Aspettare un controllo non è una soluzione.
Affittare o cambiare casa fa perdere tutto?
No, bisogna valutare ogni beneficio separatamente.
La locazione, da sola, non determina la decadenza dalle agevolazioni sull’acquisto. Ma se l’immobile non è più l’abitazione principale del possessore, l’esenzione IMU ordinaria può venire meno.
Anche la detrazione degli interessi segue le proprie regole: normalmente si interrompe dall’anno successivo a quello in cui cessa l’utilizzo richiesto, salvo
le eccezioni previste, per esempio per trasferimenti di lavoro. Può inoltre rilevare il permanere della dimora abituale di un familiare.
Non è quindi corretto dire né “se affitto perdo tutto” né “se ho comprato come prima casa non cambia nulla”.
Il Fondo Consap è una verifica ulteriore
Il Fondo di garanzia prima casa ha requisiti autonomi rispetto alle agevolazioni fiscali.
Riguarda finanziamenti fino a € 250.000 destinati all’acquisto dell’abitazione principale, con ulteriori condizioni sull’immobile, sui richiedenti e sulle
categorie ammesse.
La garanzia pubblica non equivale alla concessione automatica del mutuo e non elimina l’obbligo di rimborsarlo.
Anche per i giovani, l’accesso alla garanzia non va confuso con un’esenzione generalizzata dalle imposte di acquisto: sono misure distinte.
Prima di firmare, metti in ordine casa, mutuo e scadenze
Prima della proposta e del rogito, chiarisci:
✓ Quali immobili o quote possiedi e come li hai acquisiti
✓ Quali benefici spettano a ciascun acquirente
✓ Quando potrai trasferire la residenza e abitare effettivamente nella casa
✓ Se devi vendere un’altra abitazione e quale termine si applica
✓ Come saranno intestati proprietà e mutuo
✓ Quali imposte e detrazioni sono state considerate nel budget
Il notaio verifica gli aspetti dell’acquisto; il professionista fiscale quelli della dichiarazione dei redditi; il consulente del credito aiuta a coordinare il
finanziamento con il progetto.
Comprare casa richiede un calendario, oltre a un preventivo. Sapere quanto pagherai oggi è essenziale. Sapere quali condizioni dovrai rispettare domani
ti aiuta a proteggere l’equilibrio costruito.
Se stai preparando un acquisto con mutuo, parti dalla tua situazione: risparmi disponibili, spese complessive, rata sostenibile e tempi dell’operazione. Le agevolazioni sono una risorsa quando entrano in un progetto che puoi sostenere.
#differenzaprimacasaeabitazioneprincipale #agevolazioniacquistoprimacasa #requisitiprimacasa #abitazioneprincipaleIMU #detrazioneinteressimutuo #perditaagevolazioniprimacasa #residenzaprimacasa #venditaprimacasaprimadei5anni #acquistonuovaprimacasavenditaentrodueanni